Cara HR Mengendalikan Lembur Fiktif dari Pengajuan sampai Payroll
Cara HR Mengendalikan Lembur Fiktif dari Pengajuan sampai Payroll
HR dan Finance biasanya tidak menemukan masalah lembur dari satu angka yang mencolok. Pengajuan terlihat lengkap, absensi menunjukkan karyawan hadir, dan payroll tinggal memproses nominalnya. Masalah baru terlihat ketika data pengajuan dibandingkan dengan hasil pekerjaan dan riwayat persetujuan.
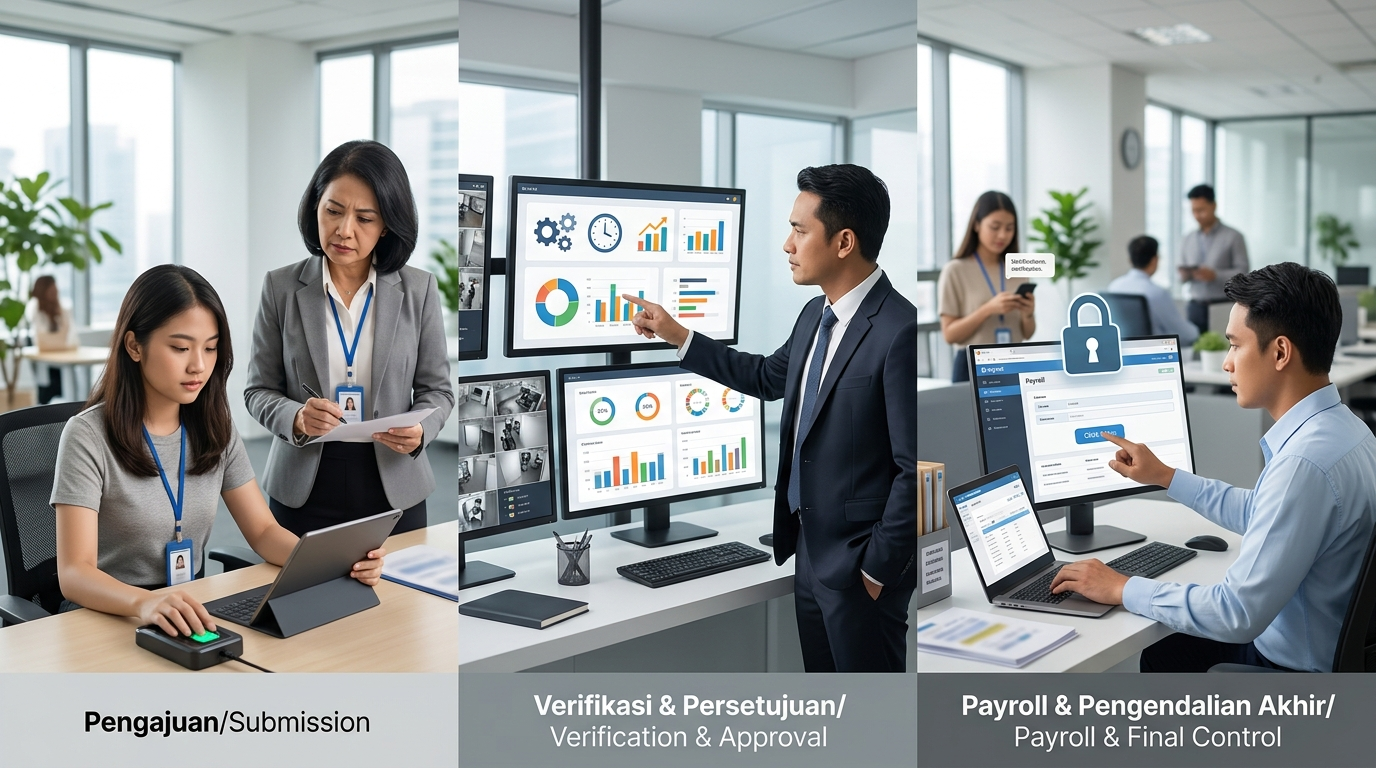
Di sinilah anggaran lembur bisa membengkak tanpa cepat terdeteksi. Karena itu, mencegah lembur fiktif tidak cukup dengan memasang sistem absensi atau meminta atasan menandatangani formulir. Perusahaan perlu menghubungkan tiga titik kontrol: lembur disetujui sebelum pekerjaan dimulai, realisasinya diverifikasi setelah selesai, lalu datanya dicocokkan dengan payroll sebelum dibayar.
Contents
Mulai dari pola yang memang perlu diperiksa
Red flag bukan bukti bahwa seseorang melakukan kecurangan. Ia hanya sinyal bahwa pengajuan perlu dilihat lebih dalam. Dengan pendekatan ini, HR dan Finance dapat tetap berpegang pada data tanpa langsung menuduh karyawan.
Indikasi | Data pembanding | Tindakan pemeriksaan |
|---|---|---|
Jam lembur berulang dengan pola yang sama | Riwayat pengajuan, jadwal kerja, beban pekerjaan, dan output | Bandingkan pola antarperiode dan tanyakan apakah pekerjaan yang sama memang membutuhkan durasi serupa. |
Pengajuan mencatat lembur, tetapi tidak ada pekerjaan yang jelas | Deskripsi pekerjaan, timesheet, tiket pekerjaan, atau catatan penyelesaian | Minta penjelasan pekerjaan dan bukti output yang sesuai dengan jenis tugasnya. |
Waktu lembur tidak selaras dengan absensi | Jam masuk, jam pulang, catatan lembur, dan waktu persetujuan | Periksa apakah terdapat salah input, perubahan data, atau pengajuan setelah pekerjaan selesai. |
Approval dilakukan secara massal atau selalu oleh pihak yang sama | Log persetujuan, kewenangan atasan, dan waktu approval | Periksa apakah persetujuan benar-benar ditinjau atau hanya menjadi formalitas. |
Absensi menunjukkan hadir, tetapi hasil pekerjaan tidak tercatat | Absensi, laporan pekerjaan, dan catatan penyelesaian | Jangan menyamakan keberadaan di lokasi dengan bukti pekerjaan lembur. Minta verifikasi dari supervisor. |
Kesalahan yang sering terjadi di lapangan adalah menjadikan satu sumber data sebagai kebenaran tunggal. Absensi digital membantu mencatat waktu, tetapi tidak otomatis membuktikan bahwa pekerjaan lembur benar-benar dilakukan.
Pastikan persetujuan ada sebelum lembur dimulai
Persetujuan yang baru diberikan setelah lembur selesai membuat kontrol berubah menjadi pembenaran administratif. Supervisor akan lebih sulit menolak pengajuan karena pekerjaan sudah dilakukan dan karyawan sudah mengharapkan pembayaran.
Sebelum lembur dimulai, karyawan sebaiknya mengajukan setidaknya:
alasan atau pekerjaan yang harus diselesaikan;
perkiraan waktu mulai dan selesai;
estimasi jam lembur;
atasan langsung atau supervisor yang menyetujui; dan
informasi proyek, tim, atau pekerjaan yang terkait jika diperlukan.
Alurnya tidak perlu rumit. Karyawan mengajukan, atasan langsung menilai kebutuhan dan estimasi waktunya, lalu HR atau payroll memastikan pengajuan memenuhi kebijakan perusahaan. Finance dapat memakai daftar yang sudah disetujui sebagai dasar pengendalian biaya, bukan sebagai pengganti verifikasi realisasi.
Pemisahan tugas juga perlu dijaga. Orang yang mengajukan atau mencatat lembur sebaiknya tidak menjadi satu-satunya pihak yang menyetujui sekaligus memproses pembayarannya. Pembagian ini membuat kesalahan input maupun pola pengajuan yang tidak wajar lebih mudah terlihat.
Absensi saja belum membuktikan lembur benar-benar terjadi
Karyawan bisa saja masih berada di kantor karena menunggu jemputan, menyelesaikan urusan pribadi, atau belum melakukan presensi pulang. Sebaliknya, pekerjaan lembur dapat dilakukan dari lokasi berbeda atau secara jarak jauh. Dalam kedua kondisi tersebut, data lokasi atau waktu hadir saja belum cukup.
Setelah lembur selesai, cocokkan beberapa bukti secara proporsional:
pengajuan dan persetujuan awal;
catatan absensi pada waktu lembur;
timesheet atau formulir realisasi;
bukti output pekerjaan; dan
catatan supervisor mengenai pekerjaan yang selesai atau masih tertunda.
Bukti output tidak harus selalu berupa dokumen formal. Bentuknya mengikuti pekerjaan: catatan penyelesaian tugas, hasil pemeriksaan, laporan pekerjaan, pembaruan tiket, hasil produksi, atau bukti lain yang dapat ditelusuri. Untuk pekerjaan jarak jauh, perusahaan dapat menggunakan catatan hasil kerja dan konfirmasi supervisor tanpa menjadikan absensi lokasi sebagai satu-satunya dasar.
Misalnya, pengajuan mencatat lembur selama beberapa jam, tetapi waktu persetujuan baru muncul setelah pekerjaan selesai dan tidak ada catatan output. Kondisi ini belum otomatis berarti fraud. Namun, pengajuan tersebut sebaiknya ditahan untuk verifikasi tambahan karena tiga bukti utama belum selaras.
Hubungkan pengajuan, realisasi, dan payroll
Kontrol yang paling berguna adalah menghubungkan proses operasional dengan keputusan pembayaran. Gunakan tiga titik pemeriksaan:
Sebelum lembur: pastikan ada alasan pekerjaan, estimasi jam, dan persetujuan pihak yang berwenang.
Setelah lembur: cocokkan realisasi waktu dengan absensi, timesheet, dan output pekerjaan.
Sebelum payroll: cocokkan daftar yang telah diverifikasi dengan nominal lembur yang akan dibayarkan dan anggaran periode tersebut.
Dengan alur ini, HR tidak hanya bertanya apakah karyawan hadir. HR juga dapat memastikan lembur telah disetujui, benar-benar direalisasikan, dan menghasilkan pekerjaan yang dapat ditelusuri.
Finance atau payroll dapat memantau potensi pembengkakan dengan rumus sederhana:
Potensi biaya tidak semestinya = jumlah karyawan terdampak × biaya lembur per karyawan per periode
Contoh berikut bersifat ilustratif, bukan statistik umum. Jika seorang pegawai menerima pembayaran lembur fiktif antara Rp600 ribu dan Rp1 juta setiap bulan, dampak tahunannya adalah:
Rp600 ribu × 12 bulan = Rp7,2 juta per tahun; atau
Rp1 juta × 12 bulan = Rp12 juta per tahun
Nominal bulanan yang tampak kecil dapat menjadi material ketika berulang. Dalam skenario ilustratif lain, jika 10.000 pegawai menerima pembayaran lembur fiktif hingga Rp12 juta per pegawai per tahun, potensi nilainya adalah 10.000 × Rp12 juta = Rp120 miliar. Angka ini hanya contoh perhitungan untuk menunjukkan pengaruh skala, bukan estimasi umum atau statistik perusahaan.
Pantau juga pola biaya dari waktu ke waktu: lonjakan lembur pada tim tertentu, peningkatan yang tidak sejalan dengan output, pengajuan berulang pada hari atau jam yang sama, dan selisih antara daftar yang disetujui dengan nominal payroll. Pola tersebut membantu menentukan area yang perlu diperiksa lebih dulu.
Saat data berbeda, amankan proses dan cari faktanya
Ketidaksesuaian data bisa berasal dari salah input, keterlambatan persetujuan, perubahan jadwal, atau masalah integrasi sistem. Namun, kondisi yang sama juga dapat menjadi indikasi pengajuan yang tidak benar. Karena itu, tindakan pertama bukan memberi label, melainkan mengamankan proses dan memeriksa faktanya.
Ketika pengajuan, absensi, output, dan payroll tidak cocok, HR dan Finance dapat:
mencatat bagian data yang berbeda, termasuk tanggal, jam, nilai, dan pihak yang terkait;
menahan pembayaran yang belum terverifikasi sesuai kebijakan internal perusahaan;
meminta klarifikasi dari karyawan dan supervisor secara tertulis;
memeriksa riwayat perubahan data serta log persetujuan; dan
meneruskan temuan kepada pihak yang berwenang sesuai mekanisme internal jika bukti dan polanya memerlukan pemeriksaan lanjutan.
Audit trail perlu disimpan, mulai dari pengajuan awal, persetujuan, perubahan data, bukti absensi, bukti output, hasil klarifikasi, hingga keputusan akhir payroll. Catatan ini membantu perusahaan membedakan kesalahan administrasi dari pola yang berulang serta membuat keputusan dapat ditelusuri.
Untuk aspek kepatuhan, perusahaan juga perlu memeriksa ketentuan ketenagakerjaan dan kebijakan internal yang berlaku pada hubungan kerja masing-masing. Rujukan seperti UU Ketenagakerjaan No.13/2003 dan Keputusan Menteri Tenaga Kerja (Kepmenaker) 102/2004 tidak sebaiknya dipakai secara otomatis tanpa memeriksa keberlakuan dan konteks penerapannya. Ketentuan lembur untuk PNS, termasuk yang terdapat dalam sejumlah Peraturan Menteri Keuangan, juga tidak dapat langsung dipindahkan menjadi dasar praktik perusahaan swasta.
Satu tabel kontrol bisa menjadi titik awal
Perusahaan tidak perlu langsung membuat proses yang panjang. Satu formulir atau tampilan kontrol yang konsisten sudah dapat menjadi titik awal, asalkan setiap pihak tahu kapan harus mengisi dan memeriksanya.
Field kontrol | Pihak yang mengisi atau memeriksa | Penggunaan sebelum payroll |
|---|---|---|
Alasan atau pekerjaan | Karyawan mengisi, supervisor memeriksa | Memastikan kebutuhan lembur dapat dijelaskan. |
Estimasi dan realisasi jam | Karyawan mengisi, supervisor mencocokkan dengan absensi | Menemukan perbedaan antara rencana dan realisasi. |
Pemberi persetujuan | Supervisor atau atasan berwenang | Memastikan approval tidak dilakukan oleh pihak yang tidak berwenang. |
Bukti kehadiran | HR memeriksa data absensi atau catatan kerja | Memastikan waktu lembur memiliki catatan pendukung. |
Output pekerjaan | Supervisor memverifikasi | Memastikan kehadiran tidak menjadi satu-satunya bukti. |
Status verifikasi | HR dan payroll memperbarui | Menentukan apakah data siap dibayar, perlu klarifikasi, atau ditahan sesuai kebijakan internal. |
HRIS dan sistem absensi dapat membantu mengurangi input ulang, menyimpan audit trail, dan mempertemukan data pengajuan dengan payroll. Namun, sistem tidak menggantikan penilaian supervisor atas kebutuhan dan hasil pekerjaan. Kontrol tetap bergantung pada data yang lengkap, pembagian tugas yang jelas, dan kebiasaan memeriksa selisih sebelum pembayaran diproses.
Ketika pengajuan, kehadiran, output, dan payroll saling terhubung, perusahaan tidak perlu menunggu anggaran lembur membengkak untuk mulai bertindak. Pemeriksaan dapat dimulai dari pola yang paling tidak wajar, dengan bukti yang dapat ditelusuri dan keputusan yang konsisten.
Bagikan
Artikel Terkait
Cara Mengurangi Biaya Admin HR Saat Membuka Cabang Baru
Membuka cabang baru tidak otomatis berarti harus merekrut admin HR penuh waktu. Hitung dulu beban kerja dan total biaya, lalu tentukan proses yang dipusatkan, didelegasikan, atau diotomatisasi.
Cara Menilai Efisiensi Anggaran Lembur dari Data Tiap Divisi
Total biaya lembur yang paling besar belum tentu menunjukkan divisi paling boros. Gunakan metrik yang dinormalisasi agar perbandingan anggaran lembur antar divisi lebih adil.