
5 Langkah Praktis Mengurangi Risiko Korupsi dan Gratifikasi di Perusahaan
5 Langkah Praktis Mengurangi Risiko Korupsi dan Gratifikasi di Perusahaan
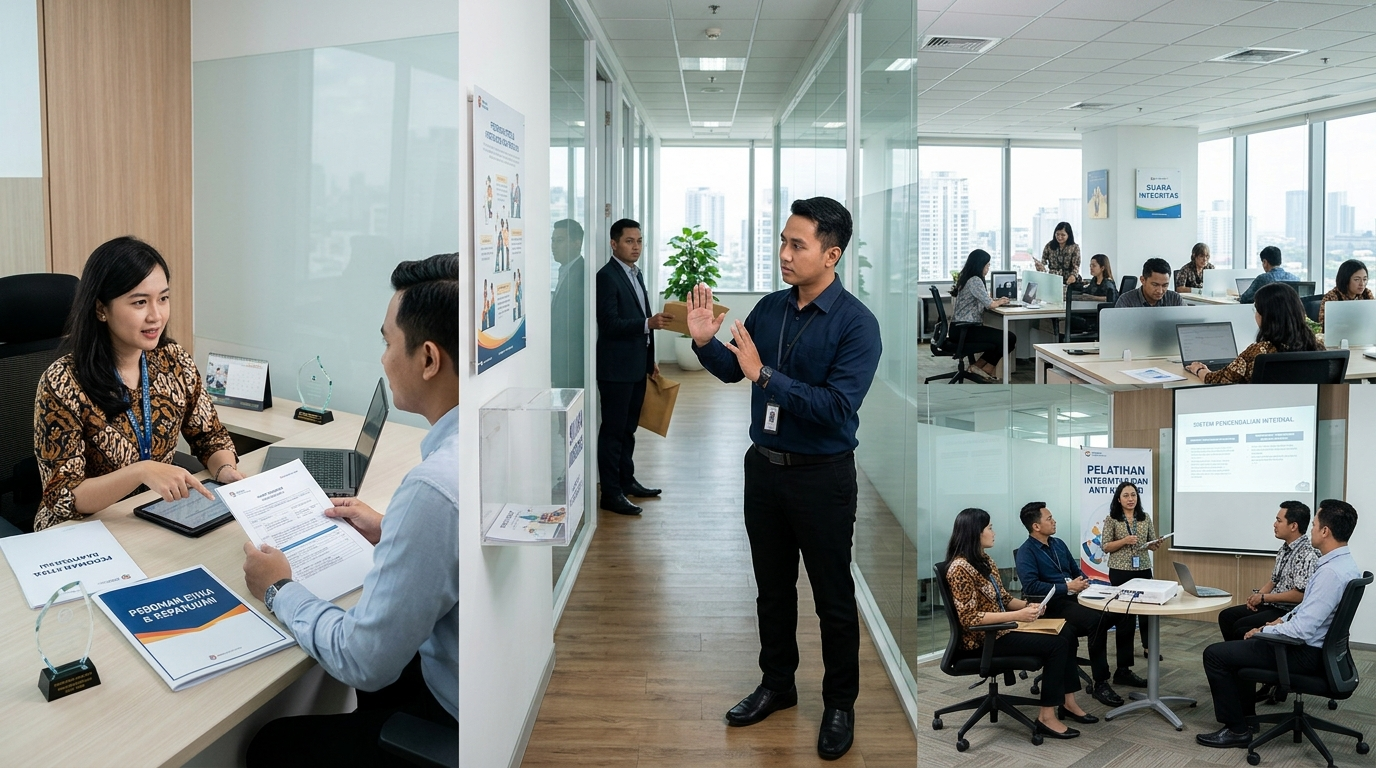
Banyak perusahaan sudah menyatakan tidak menoleransi korupsi. Namun, ketika situasi muncul di lapangan, pertanyaannya sering lebih konkret: proses mana yang paling berisiko, siapa yang menerima laporan, dan apa yang harus dilakukan karyawan saat mendapat tawaran yang mencurigakan?
Program untuk mengurangi risiko korupsi tidak perlu langsung berupa sistem yang rumit. Perusahaan bisa memulainya dari alur yang jelas: petakan area berisiko, buat aturan yang mudah dipakai saat bekerja, sediakan kanal pelaporan, lalu periksa apakah kontrolnya benar-benar berjalan. Direksi memberi arah, sedangkan pelaksanaannya melibatkan manajer kepatuhan, audit internal, HR, karyawan, dan pihak ketiga yang mewakili perusahaan.
Contents
Petakan dulu titik yang paling rentan
Pernyataan “toleransi nol” tidak banyak membantu jika perusahaan belum tahu di mana risiko biasanya muncul. Pemetaan sebaiknya mengikuti proses bisnis, bukan hanya struktur organisasi. Lihat titik yang melibatkan pembayaran, negosiasi, perizinan, pemilihan vendor, penggunaan agen, atau hubungan dengan pihak luar.
Transaksi tunai, pembayaran melalui pihak ketiga, penggunaan agen atau perantara, serta rantai nilai perlu mendapat perhatian lebih dulu. Risiko juga bisa terlihat dari perilaku yang menyimpang dari proses resmi. Contohnya, pihak luar mendesak untuk bertemu tanpa perwakilan perusahaan atau meminta pembayaran dengan cara yang tidak biasa.
Indikator yang muncul | Respons awal karyawan |
|---|---|
Permintaan pembayaran tunai yang tidak sesuai proses | Jangan menyetujui atau membuat komitmen sendiri. Simpan informasi yang tersedia dan minta arahan melalui jalur resmi. |
Permintaan pembayaran melalui pihak ketiga | Periksa apakah pihak tersebut memang terdaftar dan memiliki dasar hubungan bisnis yang jelas. Jika tetap mencurigakan, laporkan kepada penanggung jawab. |
Ajakan bertemu tanpa perwakilan perusahaan dalam konteks negosiasi | Catat konteksnya, jangan mengambil keputusan sendiri, dan minta arahan dari atasan atau fungsi kepatuhan. |
Hadiah atau keramahtamahan dari vendor yang sedang berhubungan dengan perusahaan | Jangan menyembunyikan atau langsung menerimanya tanpa peninjauan. Catat pemberian tersebut sesuai kebijakan perusahaan. |
Indikator risiko bukan otomatis bukti korupsi. Transaksi atau pertemuan tertentu bisa saja memiliki alasan bisnis yang sah. Ukurannya adalah apakah transaksi itu transparan, dapat dijelaskan, dicatat, dan melalui persetujuan yang semestinya.
Hasil pemetaan ini membantu perusahaan menentukan proses yang memerlukan kontrol lebih ketat, pihak yang perlu mendapat pelatihan, serta transaksi yang perlu dipantau secara berkala.
Buat aturan hadiah yang membantu orang mengambil keputusan
Kebijakan antikorupsi sering tidak efektif bukan karena isinya keliru, melainkan karena terlalu umum untuk dipakai dalam situasi sehari-hari. Aturan perlu menjelaskan sikap perusahaan terhadap suap, hadiah, keramahtamahan, konflik kepentingan, pencatatan transaksi, dan hubungan dengan pihak ketiga.
Hindari menetapkan aturan berdasarkan batas nominal jika angka tersebut belum memiliki dasar dari kebijakan internal atau sumber hukum yang telah diverifikasi. Yang lebih mendesak adalah memperjelas prosesnya: pemberian apa yang harus dicatat, siapa yang meninjau, kapan persetujuan diperlukan, dan bagaimana karyawan harus bertindak jika pemberian itu berpotensi memengaruhi keputusan.
Contoh: seorang karyawan menerima hadiah atau undangan keramahtamahan dari vendor yang sedang berhubungan dengan perusahaan. Vendor menyebutnya sebagai bagian dari hubungan bisnis yang wajar. Karyawan tidak langsung menyetujui atau menyembunyikannya. Ia mencatat:
pihak pemberi dan penerima;
tujuan bisnis yang disampaikan;
waktu pemberian;
bentuk hadiah atau keramahtamahan; dan
keputusan perusahaan setelah peninjauan.
Catatan tersebut membantu perusahaan menilai apakah pemberian itu proporsional, sesuai dengan kebijakan internal, atau berpotensi memengaruhi keputusan bisnis. Keputusan yang terdokumentasi juga lebih mudah ditinjau ketika ada pemeriksaan di kemudian hari.
Aturan yang sama perlu mencakup agen, perantara, konsultan, rekanan, dan pihak lain yang bertindak untuk atau atas nama perusahaan. Kewajiban tersebut dapat ditempatkan dalam proses pengadaan, kontrak, orientasi vendor, dan evaluasi hubungan bisnis sesuai kebutuhan perusahaan.
Pastikan laporan punya tujuan setelah masuk
Kanal pelaporan atau whistleblowing system (WBS) hanya berguna jika orang tahu siapa yang menerima laporan dan apa yang terjadi setelahnya. Perusahaan tidak harus membuat mekanisme yang panjang, tetapi perlu menetapkan pemilik proses sejak awal.
Alurnya dapat dimulai dari penerimaan laporan, penjagaan kerahasiaan informasi, penilaian tingkat keseriusan, penunjukan penanggung jawab, pemeriksaan fakta secara objektif, lalu eskalasi sesuai kebijakan perusahaan dan ketentuan yang berlaku.
Misalnya, seorang karyawan menerima permintaan pembayaran tunai atau melalui pihak ketiga dan mencurigainya sebagai suap. Ia tidak perlu menyelidiki sendiri, mengonfrontasi pihak yang diduga terlibat, atau menyebarkan informasi kepada rekan kerja. Tindakan awalnya adalah menyimpan informasi atau dokumen yang tersedia, lalu melapor melalui kanal yang ditetapkan.
Setelah laporan diterima, manajer kepatuhan atau investigator yang ditunjuk menentukan tingkat keseriusan dan cara penanganannya. Jika diperlukan, audit internal dapat membantu menguji transaksi dan kontrol. Direksi atau pihak yang diberi kewenangan mengambil keputusan mengenai eskalasi berdasarkan tingkat risiko, kebijakan internal, dan nasihat yang relevan.
Kerahasiaan perlu dijaga sepanjang proses. Perlindungan terhadap pelapor juga perlu mengikuti kebijakan internal dan regulasi yang telah diverifikasi perusahaan. Karyawan setidaknya perlu tahu bahwa laporan ditangani melalui jalur resmi, bukan menjadi bahan pembicaraan informal atau langsung dikembalikan kepada atasan yang mungkin memiliki konflik kepentingan.
Jadikan kontrol bagian dari pekerjaan sehari-hari
Kebijakan yang hanya tersimpan di intranet tidak akan banyak mengubah perilaku. Kontrol perlu ditempatkan di titik ketika keputusan dibuat: persetujuan vendor, pembayaran, perjalanan bisnis, penerimaan hadiah, perekrutan pihak ketiga, dan pencatatan transaksi.
Pelatihan juga sebaiknya mengikuti risiko pekerjaan. Tim pengadaan mungkin membutuhkan contoh tentang vendor dan hadiah. Tim penjualan atau hubungan pemerintah mungkin perlu memahami cara merespons permintaan pembayaran yang tidak biasa. Pimpinan perlu mengetahui tanggung jawabnya saat menerima laporan, sedangkan pihak ketiga perlu memahami kewajiban dalam hubungan bisnisnya dengan perusahaan.
HR dapat membantu memasukkan kewajiban antikorupsi, pelatihan, dan konsekuensi pelanggaran ke dalam proses karyawan jika relevan. Manajer kepatuhan mengelola kebijakan dan memberi arahan. Audit internal menguji apakah kontrol berjalan, bukan hanya memeriksa apakah dokumen sudah dibuat.
Efektivitasnya tidak harus langsung diukur dengan target angka. Mulailah dengan pertanyaan yang bisa dijawab:
Apakah karyawan tahu harus berbuat apa ketika menerima hadiah dari vendor?
Apakah permintaan pembayaran melalui pihak ketiga dapat ditelusuri dan dijelaskan?
Apakah laporan masuk ke pihak yang tepat tanpa melewati konflik kepentingan?
Apakah temuan pemeriksaan menghasilkan perbaikan proses?
Apakah kebijakan masih sesuai dengan risiko bisnis yang sedang dihadapi?
Peninjauan kebijakan, pemeriksaan internal, tindak lanjut laporan, dan perbaikan berkala membantu perusahaan melihat apakah program antikorupsi benar-benar diterapkan. Di lapangan, tanda program yang hidup bukan banyaknya dokumen, melainkan konsistensi keputusan ketika situasi berisiko muncul.
Pastikan setiap pihak tahu batas tanggung jawabnya
Kebingungan tentang siapa yang menangani laporan atau temuan sering memperlambat respons. Pembagian peran tidak harus mengubah struktur organisasi, tetapi perlu ditulis agar setiap orang memahami tugas dan batas kewenangannya.
Pihak | Fokus tanggung jawab |
|---|---|
Direksi | Menetapkan arah, menunjukkan komitmen, memastikan sumber daya, dan mengambil keputusan eskalasi sesuai kewenangan. |
Manajer kepatuhan | Mengelola kebijakan, membantu pemetaan risiko, memberi arahan, menerima atau mengoordinasikan penanganan laporan sesuai penunjukan perusahaan. |
Audit internal | Menguji efektivitas kontrol dan menilai apakah proses serta transaksi dapat dipertanggungjawabkan. |
HR | Mendukung komunikasi kebijakan, pelatihan, proses karyawan, dan penerapan konsekuensi internal jika relevan. |
Karyawan | Mengikuti kebijakan, mencatat situasi yang diwajibkan, menghindari keputusan di luar kewenangan, dan menggunakan kanal pelaporan ketika menemukan indikasi. |
Agen, perantara, konsultan, dan rekanan | Memenuhi kewajiban antikorupsi yang berlaku dalam hubungan bisnis dan bekerja melalui jalur resmi perusahaan. |
Pembagian ini bukan alasan untuk saling melempar tanggung jawab. Direksi memang menetapkan arah dari atas, tetapi kontrol sehari-hari berada pada proses dan orang yang menjalankannya. Di sisi lain, karyawan tidak boleh dibebani untuk memutuskan sendiri apakah suatu kasus harus dieskalasikan kepada pihak berwenang. Keputusan tersebut perlu mengikuti kebijakan perusahaan dan ketentuan hukum yang telah diverifikasi.
Mulai dari satu proses yang paling berisiko
Perusahaan yang baru membangun program antikorupsi tidak perlu menunggu semua dokumen sempurna. Pilih satu area berisiko tinggi, misalnya pembayaran vendor atau penerimaan hadiah. Pastikan area itu memiliki aturan, pemilik proses, catatan, kanal pelaporan, dan peninjauan.
Pendekatan ini membantu perusahaan menemukan celah yang benar-benar muncul dalam pekerjaan, bukan sekadar menyusun kebijakan berdasarkan asumsi. Setelah alurnya berjalan, perusahaan dapat memperluasnya ke pihak ketiga, proses pengadaan, konflik kepentingan, dan area lain yang ditemukan dalam pemetaan risiko.
Rangkaian ini sejalan dengan panduan umum seperti The 10th Principle Against Corruption dari UN Global Compact dan Program Anti-Korupsi untuk Organisasi dari GIACC, khususnya gagasan bahwa komitmen antikorupsi perlu diterjemahkan ke dalam penilaian risiko, penerapan kontrol, pengukuran, dan tindak lanjut. Penerapannya tetap perlu disesuaikan dengan kebijakan internal serta hukum yang berlaku di Indonesia.
Bagikan
Artikel Terkait
Tujuan CSR yang Perlu Dipahami: Dari Manfaat Sosial hingga Keberlanjutan Bisnis
CSR bukan sekadar donasi atau kegiatan sosial satu kali. Pahami tujuan CSR bagi perusahaan, masyarakat, dan lingkungan melalui contoh program yang berorientasi pada dampak.
Mengapa Karyawan Tidak Patuh pada Aturan? Kenali 3 Lapisan Penyebabnya
Ketidakpatuhan karyawan tidak selalu berawal dari sikap individu. Aturan yang ambigu, SOP yang sulit dijalankan, tekanan target, dan teladan atasan dapat menjadi akar masalah yang perlu diperiksa HR.