Contoh Kebijakan Whistleblowing yang Bisa Diadaptasi Perusahaan
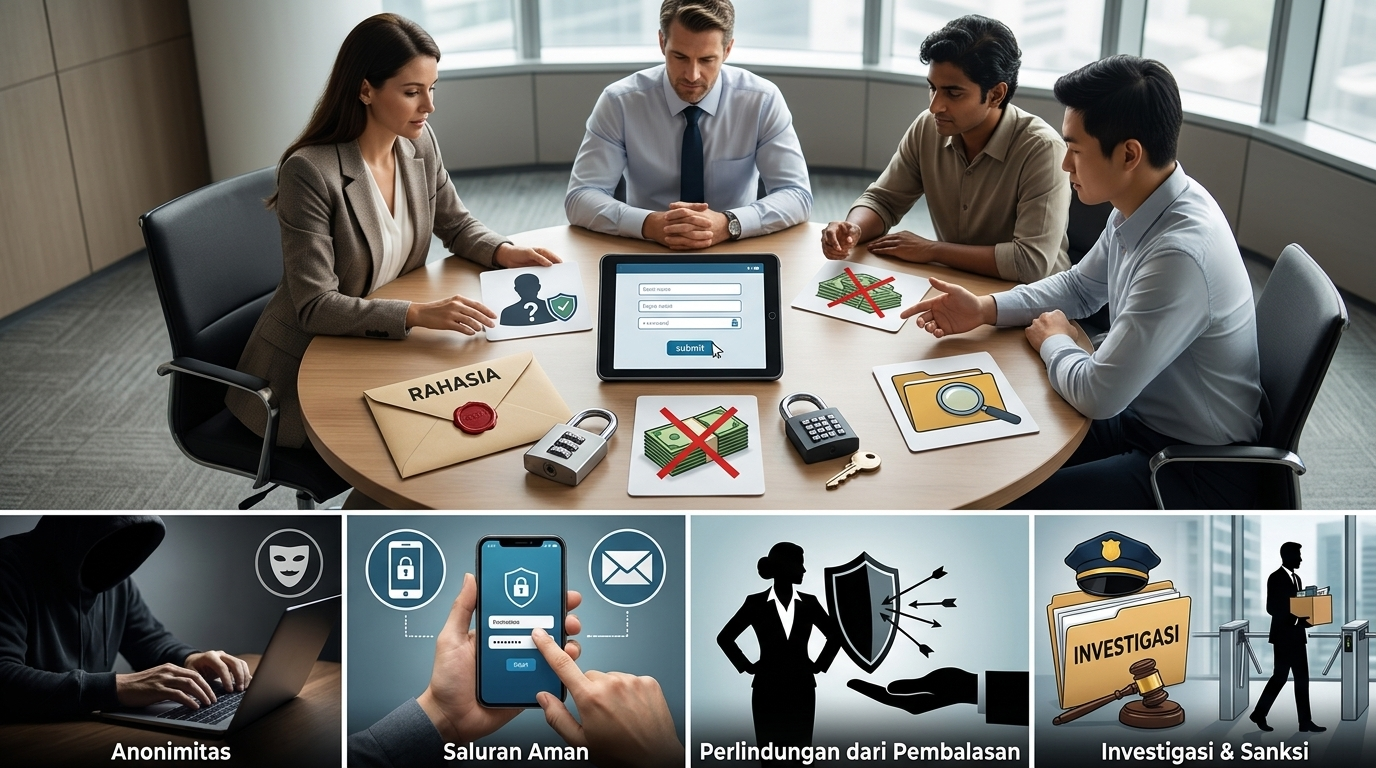
Contoh Kebijakan Whistleblowing yang Bisa Diadaptasi Perusahaan
HR biasanya tidak kesulitan menemukan penjelasan tentang Whistleblowing System (WBS). Yang lebih sulit adalah menemukan contoh kebijakan yang bisa langsung dijadikan dasar kerja: ada klausulnya, jelas alur penanganannya, dan tidak berlebihan saat menjanjikan perlindungan kepada pelapor.
Banyak kebijakan berhenti pada kalimat bahwa perusahaan “menjamin kerahasiaan pelapor”. Ketika laporan benar-benar masuk, barulah muncul pertanyaan: siapa yang menerima, kapan laporan diteruskan ke investigasi, informasi apa yang dianggap memadai, dan apa yang dilakukan jika pelapor mengalami tekanan?
Karena itu, contoh kebijakan whistleblowing sebaiknya dipakai sebagai kerangka kerja, bukan disalin mentah. Perusahaan perlu menyesuaikan kanal pelaporan, unit yang berwenang, cakupan pelanggaran, akses pihak eksternal, serta hubungan kebijakan ini dengan code of conduct, peraturan perusahaan, dan kerangka Good Corporate Governance (GCG).
Contents
Susun kebijakan yang bisa dipakai saat kasus benar-benar terjadi
Dokumen WBS tidak harus panjang. Namun, isinya perlu menjawab pertanyaan yang biasanya muncul ketika kasus terjadi: siapa boleh melapor, laporan seperti apa yang diproses, siapa yang memeriksa, bagaimana identitas pelapor dijaga, dan kapan laporan dianggap selesai.
Struktur berikut dapat menjadi titik awal:
Tujuan dan prinsip kebijakan.
Ruang lingkup dan pihak yang dapat melapor.
Definisi istilah, seperti Whistleblowing System (WBS), pelapor, laporan, dan tindakan pembalasan.
Jenis dugaan pelanggaran yang tercakup.
Kanal pelaporan dan informasi minimum.
Unit penerima laporan serta kewenangan pemeriksaan dan investigasi.
Kerahasiaan, anonimitas bila tersedia, dan perlindungan pelapor.
Penanganan laporan yang tidak memadai, tidak terbukti, atau dibuat dengan itikad buruk.
Pelaporan hasil, tindak lanjut, penyimpanan catatan, dan penutupan kasus.
Berikut contoh redaksi ringkas yang dapat diadaptasi:
Tujuan. “[Nama perusahaan] menyediakan Whistleblowing System sebagai sarana untuk menerima dan menindaklanjuti laporan mengenai dugaan pelanggaran terhadap kode etik, peraturan perusahaan, ketentuan internal, atau peraturan perundang-undangan yang berlaku. WBS dikelola berdasarkan prinsip itikad baik, kerahasiaan, objektivitas, dan perlindungan dari tindakan pembalasan sesuai kebijakan perusahaan.”
Kanal dan pengelola. “Laporan disampaikan melalui [kanal pelaporan] dan diterima oleh [unit penerima laporan atau Whistle Blower Officer]. [Unit penerima laporan] mencatat laporan, melakukan pemeriksaan awal sesuai kewenangannya, dan meneruskannya kepada pihak yang berwenang apabila terdapat indikasi yang memadai.”
Bagian yang harus diisi dengan keputusan nyata. Ganti semua penanda dalam kurung siku dengan keputusan perusahaan. Jangan mencantumkan alamat email, nomor telepon, kotak pengaduan, nama jabatan, atau kewenangan investigasi sebelum akses dan pemilik prosesnya benar-benar ditetapkan. Standar waktu respons dan penyelesaian juga perlu ditentukan secara internal. Tenggat generik hanya akan membuat dokumen tampak lengkap tanpa benar-benar membantu pelaksana.
Jelaskan siapa yang boleh melapor dan apa yang masuk WBS
WBS dapat dibuka untuk karyawan dan pihak internal lain. Perusahaan juga dapat memasukkan vendor, mitra bisnis, nasabah, konsultan, mantan karyawan, atau pihak eksternal lain apabila hubungan bisnis dan mekanismenya memang memungkinkan. Cakupan ini perlu ditulis secara eksplisit agar calon pelapor tidak mengira kanal tersebut hanya tersedia untuk karyawan.
Contoh klausulnya:
“Pelapor dapat berasal dari karyawan, manajemen, anggota organ perusahaan, vendor, mitra bisnis, nasabah, konsultan, mantan karyawan, atau pihak eksternal lain yang memiliki informasi mengenai dugaan pelanggaran dalam lingkup kegiatan [nama perusahaan].”
Jenis laporan juga perlu dibatasi agar WBS tidak berubah menjadi tempat semua keluhan personal. Kategori yang dapat dipertimbangkan antara lain:
Kategori laporan | Contoh perilaku | Informasi atau bukti pendukung |
|---|---|---|
Fraud atau manipulasi | Dugaan manipulasi laporan keuangan, pemalsuan dokumen, pencurian, atau penggelapan aset. | Kronologi, dokumen, data transaksi, atau pihak yang mengetahui. |
Korupsi, gratifikasi, atau penerimaan fasilitas | Dugaan pemberian atau penerimaan uang, barang, atau fasilitas yang berkaitan dengan jabatan. | Waktu dan tempat kejadian, pihak terkait, komunikasi, atau bukti transaksi bila tersedia. |
Benturan kepentingan | Pemanfaatan hubungan, aset, nama, atau kewenangan perusahaan untuk kepentingan pribadi. | Hubungan para pihak, keputusan yang dipengaruhi, dan dokumen pendukung. |
Penyalahgunaan wewenang | Penggunaan jabatan atau akses perusahaan di luar kepentingan yang sah. | Keputusan, instruksi, catatan sistem, atau saksi yang relevan. |
Pelanggaran kode etik atau hukum | Perilaku yang bertentangan dengan code of conduct, peraturan perusahaan, atau ketentuan yang berlaku. | Uraian kejadian dan indikasi awal yang dapat membantu pemeriksaan. |
Risiko keselamatan dan lingkungan kerja | Tindakan atau kelalaian yang dapat membahayakan orang atau lingkungan kerja. | Lokasi, waktu, dokumentasi, dan pihak yang mengetahui. |
Informasi minimum tidak berarti pelapor harus memiliki bukti lengkap. Setidaknya, laporan sebaiknya memuat kronologi, waktu atau lokasi kejadian bila tersedia, pihak yang terlibat atau mengetahui, serta dokumen, data, atau indikasi awal yang dapat dilampirkan.
Sebaliknya, keluhan di luar ruang lingkup WBS dapat diarahkan ke kanal lain, seperti mekanisme pengaduan HR atau penyelesaian hubungan kerja. Laporan yang belum terbukti juga tidak otomatis merupakan laporan palsu. Penilaian mengenai itikad buruk dilakukan berdasarkan isi, proses, dan hasil pemeriksaan yang relevan.
Pastikan pelapor tahu apa yang terjadi setelah laporan dikirim
Bagian alur sering kali ditulis terlalu singkat. Padahal, pelapor dan pengelola WBS perlu memahami apa yang terjadi setelah laporan masuk. Alur berikut cukup operasional tanpa memaksakan struktur organisasi tertentu:
Penerimaan dan pencatatan. Laporan masuk melalui kanal yang ditetapkan, kemudian dicatat dengan nomor atau identitas kasus internal. Akses terhadap catatan dibatasi kepada pihak yang memiliki kewenangan.
Pemeriksaan awal. Unit penerima menilai apakah laporan berada dalam ruang lingkup WBS, apakah informasi dasarnya cukup untuk ditindaklanjuti, dan apakah terdapat potensi benturan kepentingan pada pihak yang akan menangani.
Penentuan kewenangan. Laporan dapat diteruskan kepada Whistle Blower Officer, Petugas Anti Fraud, audit internal, HR, legal, compliance, atau pihak lain sesuai jenis perkara dan struktur perusahaan.
Investigasi. Jika terdapat indikasi yang memadai, pihak berwenang melakukan investigasi berdasarkan mandat yang ditetapkan. Pemeriksaan awal bukan keputusan bahwa pelanggaran telah terbukti.
Keputusan dan tindak lanjut. Hasil investigasi menjadi dasar keputusan sesuai kebijakan internal perusahaan. Tindak lanjut dapat mencakup perbaikan proses, pengendalian, atau tindakan lain yang berada dalam kewenangan perusahaan.
Penutupan. Kasus ditutup setelah tahapan yang ditetapkan selesai dan catatannya disimpan sesuai aturan internal. Pelapor dapat diberi informasi mengenai status atau penutupan sepanjang tidak membuka informasi rahasia atau mengganggu proses.
Perusahaan perlu menetapkan siapa yang boleh menyetujui pembukaan investigasi, siapa yang menggantikan pejabat jika terdapat benturan kepentingan, serta bentuk komunikasi kepada pelapor. Tidak semua hasil investigasi dapat dibagikan secara rinci, tetapi ketiadaan komunikasi sama sekali dapat membuat kanal kehilangan kepercayaan.
Gunakan istilah kerahasiaan dan anonimitas dengan tepat
Kerahasiaan berarti identitas pelapor diketahui oleh pihak tertentu yang berwenang, tetapi tidak dibuka kepada pihak yang tidak berkepentingan. Anonimitas berarti pelapor tidak mencantumkan identitasnya atau identitasnya tidak diketahui oleh pengelola. Anonimitas hanya boleh dijanjikan jika perusahaan memiliki kanal dan proses yang dapat mendukungnya.
Contoh klausul kerahasiaan:
“[Nama perusahaan] menjaga kerahasiaan identitas pelapor, isi laporan, dan informasi lain yang dapat mengungkap pelapor. Informasi hanya dapat diakses atau disampaikan kepada pihak yang memiliki kewenangan dan kebutuhan yang sah untuk menerima, memeriksa, menginvestigasi, atau menindaklanjuti laporan.”
Contoh klausul perlindungan:
“Perusahaan melarang intimidasi, tekanan, ancaman, pemecatan, penurunan jabatan, penundaan kenaikan pangkat, atau pencatatan yang merugikan dalam catatan kepegawaian terhadap pelapor yang menyampaikan laporan dengan itikad baik. Perlindungan diberikan sesuai kebijakan dan kewenangan perusahaan, serta tidak menghapus kewajiban pelapor untuk memberikan informasi secara jujur atau konsekuensi atas pelanggaran lain yang terbukti.”
Rumusan ini lebih sehat daripada janji perlindungan absolut. Perlindungan ditujukan terhadap tindakan pembalasan karena pelaporan, bukan jaminan bahwa pelapor selalu bebas dari evaluasi kinerja atau proses kepegawaian yang tidak berkaitan dengan laporan.
Untuk laporan palsu atau beritikad buruk, gunakan rumusan yang membedakannya dari laporan yang tidak terbukti:
“Laporan yang tidak terbukti setelah pemeriksaan tidak dengan sendirinya dianggap sebagai laporan palsu. Perusahaan dapat mengambil tindakan sesuai kebijakan internal apabila terdapat dasar yang menunjukkan bahwa laporan dibuat dengan sengaja, tanpa itikad baik, atau untuk merugikan pihak lain.”
Jalankan uji coba sebelum kebijakan diterbitkan
Uji coba paling sederhana adalah meminta beberapa fungsi membaca dua skenario berikut dan menjawab: siapa menerima laporan, apa yang dicatat, siapa berwenang memeriksa, dan bagaimana identitas pelapor dijaga.
Ilustrasi internal. Seorang karyawan melaporkan dugaan manipulasi laporan keuangan oleh pejabat perusahaan melalui email WBS. Pelapor menyertakan kronologi, dokumen pendukung, dan nama pihak yang mengetahui kejadian. Laporan tersebut dicatat, diperiksa kelengkapan awalnya, lalu diteruskan kepada unit berwenang. Jika terdapat indikasi yang memadai, laporan masuk ke tahap investigasi. Sampai investigasi selesai, dokumen kebijakan tidak boleh menyebut dugaan tersebut sebagai pelanggaran yang telah terbukti.
Ilustrasi eksternal. Seorang vendor atau mitra bisnis melaporkan dugaan benturan kepentingan serta penerimaan uang atau fasilitas oleh karyawan. Skenario ini menguji apakah kanal memang dapat digunakan pihak eksternal, apakah identitasnya dapat dijaga kerahasiaannya, dan apakah laporan memuat informasi minimum serta bukti atau indikasi awal bila tersedia. Hasil awalnya cukup berupa keputusan untuk melakukan verifikasi sesuai prosedur, bukan kesimpulan bahwa pelanggaran telah terbukti.
Sebelum kebijakan disahkan, periksa beberapa hal berikut:
Kanal pelaporan benar-benar aktif dan memiliki pemilik proses.
Karyawan dan pihak eksternal mengetahui cara mengakses kanal, jika keduanya termasuk pelapor.
Unit penerima, kewenangan investigasi, dan mekanisme penggantian saat terjadi benturan kepentingan sudah jelas.
Kategori laporan dan batas antara WBS dengan kanal HR atau pengaduan lain sudah ditulis.
Definisi kerahasiaan, anonimitas, tindakan pembalasan, dan itikad buruk tidak saling bertentangan.
Proses pencatatan, komunikasi status, penyimpanan dokumen, dan penutupan kasus dapat dijalankan.
Rujukan ke kode etik, peraturan perusahaan, dan ketentuan eksternal sudah diperiksa oleh fungsi legal, compliance, audit internal, atau pihak berwenang yang sesuai.
Kebijakan whistleblowing yang baik bukan yang paling panjang. Ukurannya adalah apakah kebijakan tersebut tetap masuk akal ketika laporan menyentuh pejabat senior, datang dari vendor, atau tidak disertai bukti lengkap. Jadikan contoh klausul di atas sebagai titik awal, lalu sesuaikan dengan struktur, risiko, dan kewenangan nyata di perusahaan Anda sebelum diterbitkan.
Bagikan
Artikel Terkait
Plafon Rawat Inap Berbeda Tiap Level? Ini Cara Menyusun Aturannya
Membagi plafon rawat inap berdasarkan level karyawan bukan sekadar menentukan angka. HR perlu menyatukan struktur grade, kelas kamar, anggaran, ketentuan polis, dan cara komunikasi agar hak benefit tidak menimbulkan tafsir berbeda saat klaim.
Apa Saja Indikator Penilaian Masa Percobaan? Ini Cara Mengukurnya
Penilaian probation sebaiknya tidak berhenti pada kesan atasan. Gunakan indikator yang relevan, bukti yang dapat diamati, skor yang konsisten, dan feedback yang jelas sebelum menentukan keputusan.