
Apa Itu Earned Wage Access dan Bagaimana Cara Kerjanya?
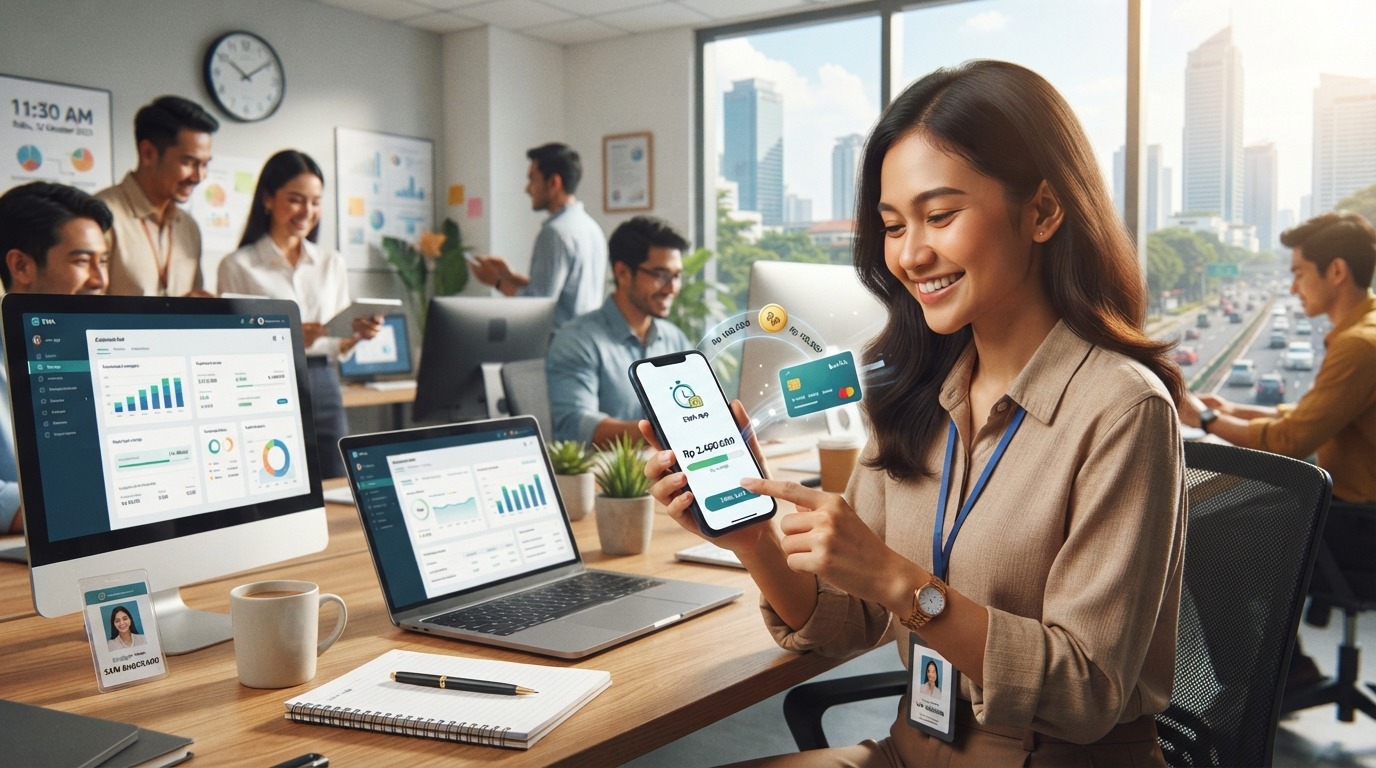
Apa Itu Earned Wage Access dan Bagaimana Cara Kerjanya?
Masih banyak HR dan karyawan yang menyamakan Earned Wage Access (EWA), gaji instan, atau gaji on demand dengan kasbon. Pertanyaan yang biasanya muncul sederhana, tetapi penting: dana yang bisa dicairkan itu benar-benar berasal dari gaji yang sudah diperoleh, atau sebenarnya uang muka yang harus dikembalikan?
Secara praktis, EWA memberi akses lebih awal terhadap sebagian penghasilan yang sudah diperoleh selama periode berjalan, sebelum tanggal pembayaran reguler. Dana tersebut bukan penghasilan tambahan. Ketika payroll diproses, nominal yang sudah dicairkan akan diperhitungkan sehingga gaji yang diterima menjadi lebih kecil.
Namun, gaji yang sudah diperoleh tidak otomatis sama dengan jumlah yang boleh dicairkan. Setiap program dapat memiliki batas nominal, frekuensi penarikan, biaya, dan ketentuan kelayakan yang berbeda.
Contents
Yang dicairkan adalah saldo gaji berjalan
Bayangkan periode gajian berlangsung dari awal hingga akhir bulan. Setiap hari kerja atau shift yang sudah diselesaikan dapat menjadi dasar penghitungan saldo gaji berjalan. Jika EWA tersedia, karyawan dapat meminta sebagian saldo itu sebelum tanggal gajian.
Di sinilah EWA berbeda secara konsep dari pinjaman gaji atau pinjaman online. EWA berangkat dari penghasilan yang telah diperoleh selama periode kerja, bukan dari kebutuhan untuk menerima dana di luar penghasilan tersebut. Meski demikian, istilah “bukan pinjaman” tidak sebaiknya dijadikan kesimpulan universal tanpa melihat struktur layanan, pihak yang menyediakan dana, dan ketentuan program yang digunakan.
Ada dua angka yang perlu dibedakan:
Gaji yang telah diperoleh: estimasi penghasilan berdasarkan data kerja yang sudah tercatat.
Nominal yang dapat dicairkan: bagian dari saldo tersebut yang diizinkan oleh program EWA.
Misalnya, saldo gaji berjalan seorang karyawan sudah mencapai Rp3.000.000. Program yang digunakan belum tentu mengizinkan seluruh saldo itu dicairkan. Batas nominal, frekuensi penarikan, biaya, dan syarat kelayakan perlu dilihat dari kebijakan perusahaan atau penyedia layanan.
Bagaimana data kerja berubah menjadi pencairan
Di lapangan, mekanisme EWA mengikuti perjalanan data kerja karyawan. Bentuk integrasinya bisa berbeda, tetapi alurnya umumnya seperti berikut:
Data kerja tercatat. Data hari kerja, shift, atau komponen lain yang digunakan program masuk ke HRIS, sistem presensi, atau sistem payroll.
Saldo gaji berjalan dihitung. Sistem mengubah data kerja yang sudah diselesaikan menjadi estimasi penghasilan. Penghitungannya dapat menggunakan hari atau shift, sesuai rancangan program.
Karyawan mengajukan pencairan. Karyawan memilih nominal yang tersedia dalam batas program. Jika ada proses persetujuan, tahap ini mengikuti kebijakan perusahaan atau penyedia layanan.
Dana dicairkan. Pihak yang menyalurkan dana dan waktu pencairannya perlu dikonfirmasi karena tidak selalu sama untuk setiap program.
Transaksi masuk ke payroll. Total dana yang sudah dicairkan menjadi pengurang ketika gaji reguler diproses pada tanggal pembayaran.
Kesalahan yang cukup sering terjadi adalah menganggap transaksi EWA selesai begitu dana masuk ke rekening. Dari sisi payroll, transaksi tersebut baru selesai setelah nominalnya masuk ke rekonsiliasi dan tercermin pada pembayaran akhir periode.
Berapa jumlah yang bisa dicairkan?
Perhitungan awal biasanya menggunakan konsep prorata: gaji periode berjalan dibagi berdasarkan satuan waktu yang dipakai, lalu dikalikan dengan hari atau shift yang sudah diselesaikan. Rumus ini hanya ilustrasi. Perusahaan tetap perlu memastikan bagaimana program memperlakukan cuti, lembur, tunjangan, potongan, dan komponen penghasilan lain.
Ilustrasi saldo gaji yang telah diperoleh: seorang karyawan bergaji Rp6.000.000 per bulan telah bekerja 15 hari dalam periode 30 hari. Dengan prorata sederhana:
Rp6.000.000 ÷ 30 × 15 = Rp3.000.000
Dalam contoh ini, Rp3.000.000 merupakan gaji yang telah diperoleh berdasarkan asumsi perhitungan. Nominal yang boleh dicairkan tetap mengikuti batas program, sehingga tidak otomatis sama dengan Rp3.000.000.
Ilustrasi sisa gaji pada hari pembayaran: seorang karyawan memiliki gaji periode berjalan Rp10.000.000 dan mencairkan Rp500.000 melalui EWA. Dengan asumsi tidak ada biaya atau potongan lain:
Rp10.000.000 − Rp500.000 = Rp9.500.000
Artinya, sisa gaji pada pembayaran reguler adalah Rp9.500.000. Rumus yang lebih lengkapnya:
Sisa gaji = gaji periode berjalan − total EWA yang telah dicairkan − potongan lain yang berlaku
Contoh tersebut hanya menjelaskan pencatatan penarikan. Angka Rp500.000 bukan batas universal dan tidak menunjukkan bahwa semua program memiliki biaya, limit, atau jadwal pencairan yang sama.
EWA atau kasbon? Lihat sumber dan pencatatannya
EWA dan kasbon memang sama-sama memungkinkan karyawan menerima uang sebelum tanggal gajian. Perbedaannya terletak pada sumber dana dan cara administrasinya, bukan hanya pada waktu uang diterima.
Aspek | Earned Wage Access | Kasbon |
|---|---|---|
Dasar pengajuan | Saldo penghasilan yang sudah diperoleh selama periode berjalan. | Permintaan uang muka berdasarkan kebijakan perusahaan. |
Waktu akses | Dapat diajukan sebelum tanggal payroll, sepanjang saldo dan syarat program tersedia. | Biasanya mengikuti permintaan dan proses persetujuan internal. |
Data yang digunakan | Dapat terkait dengan presensi, shift, HRIS, atau data payroll. | Umumnya mengandalkan pengajuan, persetujuan, dan pencatatan administratif perusahaan. |
Pencatatan payroll | Total pencairan dicatat sebagai pengurang gaji reguler. | Uang muka dicatat dan dikurangkan sesuai kesepakatan atau kebijakan perusahaan. |
Biaya dan ketentuan | Bergantung pada perusahaan dan penyedia layanan. | Bergantung pada kebijakan perusahaan. |
Perbandingan ini bersifat praktis, bukan klasifikasi hukum. Struktur EWA dapat berbeda antarprogram. Karena itu, EWA tidak bisa langsung disamakan dengan pinjaman online, tetapi semua program juga tidak bisa dianggap pasti bebas biaya atau memiliki perlakuan yang sama.
Lima detail yang sebaiknya dicek sebelum EWA digunakan
HR dan karyawan sebaiknya meminta penjelasan tertulis mengenai hal-hal berikut:
Dasar penghitungan saldo: apakah memakai hari kalender, hari kerja, shift, atau kombinasi komponen penghasilan tertentu.
Batas nominal: berapa bagian dari saldo berjalan yang dapat dicairkan dan apakah ada batas maksimum per transaksi.
Biaya: tanyakan biaya administrasi, biaya transfer, atau biaya lain yang mungkin muncul serta siapa yang menanggungnya.
Frekuensi dan waktu pencairan: pastikan berapa kali penarikan dapat dilakukan dan kapan dana biasanya tersedia.
Kondisi ketika hubungan kerja berakhir: minta kejelasan tentang rekonsiliasi saldo dan penarikan yang sudah dilakukan sebelum tanggal payroll.
Bagi HR dan payroll, pengujian tidak berhenti pada proses pencairan. Kecocokan data presensi, saldo berjalan, transaksi EWA, dan payroll akhir periode juga perlu diperiksa. Jika salah satu data tertinggal, sisa gaji pada slip pembayaran bisa tidak sesuai dengan transaksi yang dilakukan karyawan.
Cara membaca EWA sebenarnya cukup jelas: ikuti perjalanan gaji dari data kerja, saldo yang sudah diperoleh, nominal yang diizinkan untuk dicairkan, hingga pengurangannya pada payroll. Setelah itu, lihat ketentuan program secara spesifik. Dengan pendekatan ini, HR dan karyawan dapat menilai apakah EWA memang berfungsi sebagai akses atas gaji yang sudah diperoleh atau lebih menyerupai kasbon—bukan hanya berdasarkan nama layanannya.
Bagikan
Artikel Terkait
Kasbon atau Earned Wage Access? Ini Bedanya bagi Karyawan dan Payroll
Kasbon dan Earned Wage Access sama-sama memberi akses dana sebelum tanggal gajian, tetapi mekanismenya berbeda. Berikut perbandingan yang perlu dipahami HR, finance, dan payroll.
Bagaimana Perusahaan Menentukan Besaran Bonus Tahunan yang Adil?
Menentukan bonus tahunan bukan sekadar mengalikan gaji dengan persentase tertentu. HR perlu memisahkan keputusan anggaran perusahaan dari pembagian bonus tiap karyawan agar hasilnya konsisten, terukur, dan dapat dijelaskan.