
Kasbon atau Earned Wage Access? Ini Bedanya bagi Karyawan dan Payroll
Kasbon atau Earned Wage Access? Ini Bedanya bagi Karyawan dan Payroll
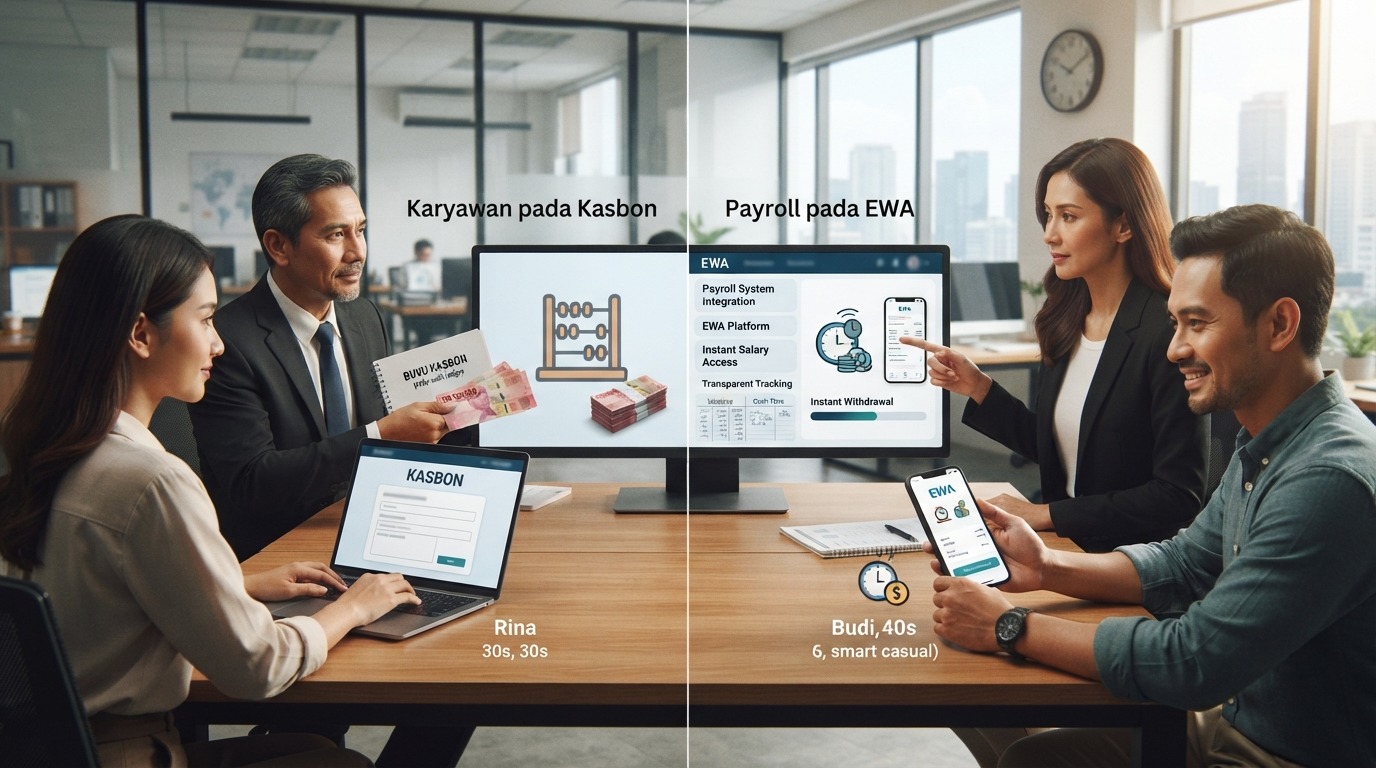
HR dan finance sering menempatkan kasbon dan Earned Wage Access (EWA) dalam kategori yang sama: karyawan membutuhkan uang sebelum tanggal gajian, lalu perusahaan membantu mencairkannya. Padahal, keduanya bekerja dengan cara berbeda. Sumber dana, biaya, batas akses, dan cara transaksi masuk ke payroll dapat memengaruhi gaji yang diterima karyawan sekaligus menambah atau mengurangi pekerjaan administratif perusahaan.
Perbedaan paling mendasarnya ada pada asal dana. Kasbon tradisional biasanya menggunakan kas atau fasilitas perusahaan yang dicairkan lebih dahulu, kemudian dipotong saat payroll. Sementara itu, EWA memberi akses lebih awal terhadap bagian gaji yang sudah diperoleh secara pro-rata. Karena itu, EWA tidak otomatis sama dengan pinjaman atau penghasilan tambahan. Status dan klasifikasi EWA tetap perlu diverifikasi sesuai skema yang digunakan.
Contents
Yang membedakan bukan hanya kertas kerja dan aplikasi
Menyebut kasbon sebagai proses manual dan EWA sebagai proses digital memang ada benarnya, tetapi itu belum menjelaskan dampak operasionalnya. Pertanyaan yang lebih penting adalah: siapa yang menyediakan dana, apa hakikat dana tersebut, dan bagaimana transaksinya diproses dalam payroll?
Aspek | Kasbon tradisional | Earned Wage Access (EWA) |
|---|---|---|
Sumber dana | Umumnya berasal dari kas atau fasilitas perusahaan. | Akses atas gaji yang telah diperoleh karyawan secara pro-rata; mekanisme pendanaan dapat bergantung pada penyedia. |
Hakikat dana | Dana dicairkan lebih dahulu sebagai kasbon, lalu diperhitungkan dalam payroll. | Bukan gaji tambahan; karyawan mengakses sebagian hak gaji yang sudah terbentuk. |
Waktu akses | Setelah karyawan mengajukan permintaan dan pihak berwenang menyetujuinya. | Ketika saldo gaji berjalan tersedia dan kebijakan atau sistem mengizinkan penarikan. |
Persetujuan | Sering membutuhkan persetujuan HR, finance, atasan, atau pihak berwenang sesuai kebijakan perusahaan. | Dapat berjalan melalui sistem berdasarkan limit dan aturan yang ditetapkan perusahaan atau penyedia. |
Biaya | Dapat berupa biaya administrasi atau ketentuan lain sesuai kebijakan perusahaan. | Dapat mencakup biaya transaksi atau biaya layanan, bergantung pada penyedia dan skema yang dipilih |
Payroll | HR atau payroll merekap kasbon dan memasukkan potongannya ke payroll. | Transaksi perlu direkonsiliasi dengan payroll berikutnya, idealnya melalui integrasi HRIS atau platform EWA. |
EWA sebaiknya tidak langsung disebut sebagai pinjaman online. Namun, perusahaan juga tidak bisa menyimpulkan bahwa seluruh EWA pasti bukan produk pembiayaan. Otoritas Jasa Keuangan (OJK), Peraturan Pemerintah Nomor 36 Tahun 2021, dan Undang-Undang Perlindungan Data Pribadi dapat menjadi rujukan yang perlu ditinjau sesuai mekanisme dan peran pihak-pihak yang terlibat. Dari sisi kebijakan perusahaan, verifikasi legal dan operasional tetap diperlukan.
Dari kebutuhan mendesak sampai potongan di payroll
Bayangkan seorang karyawan membutuhkan dana sebelum tanggal gajian. Dalam skema kasbon, ia mengajukan permintaan kepada perusahaan. HR mencatat pengajuan tersebut, pihak yang berwenang memberikan persetujuan, lalu finance mencairkan dana dari kas operasional. Saat payroll diproses, nominal kasbon direkap dan dipotong sesuai ketentuan perusahaan.
Proses seperti ini bisa berjalan baik, terutama jika jumlah karyawan tidak terlalu banyak dan aturan kasbon sudah jelas. Kendala biasanya mulai muncul ketika pencatatan tersebar di email, pesan pribadi, atau lembar kerja yang tidak terhubung dengan payroll. Satu transaksi yang terlambat dicatat dapat membuat potongan gaji keliru atau memerlukan rekonsiliasi tambahan.
Dalam skema EWA, karyawan mengakses saldo gaji yang sudah diperoleh melalui sistem. Transaksi tersebut dicatat pada HRIS atau platform EWA, kemudian jumlah yang telah diakses diperhitungkan dalam payroll berikutnya. Jika sistem terintegrasi dengan baik, pekerjaan manual dapat berkurang. Namun, integrasi tidak menghilangkan kebutuhan akan kontrol. Cut-off, koreksi transaksi, pembatalan, dan perlakuan terhadap kesalahan pencairan tetap perlu diatur.
Di sinilah kesiapan payroll menjadi pembeda yang terasa dalam pekerjaan sehari-hari. EWA bukan sekadar menambahkan tombol “tarik gaji lebih awal”. Perusahaan tetap harus mengetahui cara menghitung saldo berjalan, kapan data dikunci, dan bagaimana transaksi masuk ke proses penggajian.
Biaya dan limit perlu dibaca dari skemanya
Kasbon maupun EWA dapat memiliki biaya atau potongan tertentu. Nominalnya tidak bisa disamakan tanpa melihat kebijakan perusahaan dan perjanjian dengan penyedia. Beberapa hal yang perlu dikonfirmasi mencakup biaya administrasi, biaya setiap transaksi, biaya layanan, kemungkinan bunga bila ada, serta pihak yang menanggungnya—karyawan, perusahaan, atau keduanya menurut skema tertentu.
Untuk EWA, dasar perhitungannya secara konseptual adalah:
Saldo gaji berjalan = gaji yang telah diperoleh secara pro-rata
Rumus itu belum cukup untuk menentukan nominal akhir. Pembagi hari kerja, komponen gaji yang dihitung, cut-off payroll, serta perlakuan terhadap tunjangan atau komponen lain harus mengikuti kebijakan payroll perusahaan.
Contoh ilustratif: seorang staf operasional memiliki gaji pokok Rp6.000.000 per bulan dan telah bekerja 15 hari. Dengan asumsi hak gaji berjalan sekitar Rp3.000.000, perusahaan menetapkan batas akses ilustratif sebesar 30–50% dari hak tersebut. Perhitungannya menjadi:
30% × Rp3.000.000 = Rp900.000
50% × Rp3.000.000 = Rp1.500.000
Kisaran Rp900.000–Rp1.500.000 tersebut hanya ilustrasi, bukan batas EWA yang berlaku universal. Hasil aktual bergantung pada kebijakan perusahaan, komponen gaji yang dihitung, pembagi hari kerja, limit individu, dan ketentuan penyedia.
Dampaknya terasa pada gaji dan pekerjaan tim
Bagi karyawan, kasbon dan EWA sama-sama dapat membantu memenuhi kebutuhan sebelum tanggal gajian. Namun, akses lebih awal bukan berarti menerima uang tambahan. Ketika karyawan mengambil kasbon atau menggunakan EWA, gaji yang diterima pada tanggal pembayaran dapat menjadi lebih kecil setelah transaksi tersebut diperhitungkan.
Perbedaan lain terlihat pada pengalaman dan kontrol. Kasbon memberi perusahaan ruang untuk menilai setiap permintaan, tetapi prosesnya bisa lebih lambat dan tidak seragam. EWA dapat memberi akses yang lebih fleksibel, tetapi limit dan edukasi penggunaannya harus jelas agar karyawan memahami dampaknya terhadap gaji berikutnya.
Bagi HR dan finance, kasbon biasanya menambah pekerjaan pada tahap pengajuan, persetujuan, pencatatan, pencairan, dan rekap potongan. EWA berpotensi mengurangi pekerjaan manual hanya jika data presensi, saldo gaji berjalan, transaksi akses, dan payroll dapat direkonsiliasi dengan benar.
Dari sisi arus kas, kasbon secara langsung menuntut perusahaan menyiapkan dana operasional untuk pencairan. Pada EWA, sumber dana dan mekanisme pendanaan dapat berbeda menurut penyedia. Karena itu, jangan hanya menanyakan apakah perusahaan harus mengeluarkan uang di muka. Perusahaan juga perlu melihat bagaimana transaksi diselesaikan, kapan laporan diterima, dan bagaimana koreksi dilakukan.
Penggunaan berulang atau limit yang terlalu longgar juga perlu diantisipasi. Kebijakan sebaiknya menjelaskan batas akses, frekuensi transaksi, cut-off, potongan pada payroll, serta perlakuan jika karyawan keluar sebelum rekonsiliasi selesai.
Menentukan skema yang sanggup dikendalikan
Kasbon dapat lebih sesuai bagi perusahaan yang sudah memiliki aturan kasbon yang tertib, mampu menyediakan kas operasional, dan dapat menangani proses persetujuan serta pencatatan dengan akurat. Untuk jumlah karyawan atau transaksi yang terbatas, proses manual belum tentu menjadi masalah selama pemilik prosesnya jelas.
EWA lebih relevan ketika perusahaan membutuhkan akses gaji yang fleksibel, ingin mengurangi pengajuan kasbon manual, dan memiliki payroll atau HRIS yang siap menerima data transaksi secara teratur. Namun, kesiapan teknologi saja tidak cukup. Perusahaan tetap perlu memahami biaya, sumber dana, limit, dan mekanisme rekonsiliasinya.
Sebelum menetapkan kebijakan, HR dan finance perlu memastikan hal-hal berikut:
Siapa yang menyediakan dana dan kapan dana tersebut dianggap tersedia?
Bagaimana saldo gaji berjalan dihitung, termasuk pembagi hari kerja dan komponen gaji?
Berapa limit akses dan apakah limit tersebut berbeda menurut kelompok karyawan?
Biaya apa saja yang mungkin muncul dan siapa yang menanggungnya?
Bagaimana transaksi masuk ke payroll, termasuk cut-off dan rekonsiliasi?
Apa perlakuan terhadap transaksi yang salah, dibatalkan, atau belum tercatat?
Bagaimana data gaji dan transaksi akses dilindungi dalam HRIS atau platform EWA?
Pilihan yang tepat bukan selalu kasbon atau selalu EWA. Ukurannya adalah kemampuan perusahaan mengendalikan sumber dana, limit, biaya, dan pemotongan payroll dengan jelas. Jika empat hal itu belum bisa dijawab, mengganti kasbon manual dengan sistem baru hanya akan memindahkan masalah administrasi ke tempat lain.
Bagikan
Artikel Terkait
Bagaimana Perusahaan Menentukan Besaran Bonus Tahunan yang Adil?
Menentukan bonus tahunan bukan sekadar mengalikan gaji dengan persentase tertentu. HR perlu memisahkan keputusan anggaran perusahaan dari pembagian bonus tiap karyawan agar hasilnya konsisten, terukur, dan dapat dijelaskan.
Apa Itu Earned Wage Access dan Bagaimana Cara Kerjanya?
Earned Wage Access memberi akses lebih awal atas sebagian gaji yang sudah diperoleh. Kenali alurnya dari presensi, saldo berjalan, pencairan, hingga pengurangan pada hari gajian.