
Checklist Finance untuk Mencegah Double Reimburse
Checklist Finance untuk Mencegah Double Reimburse
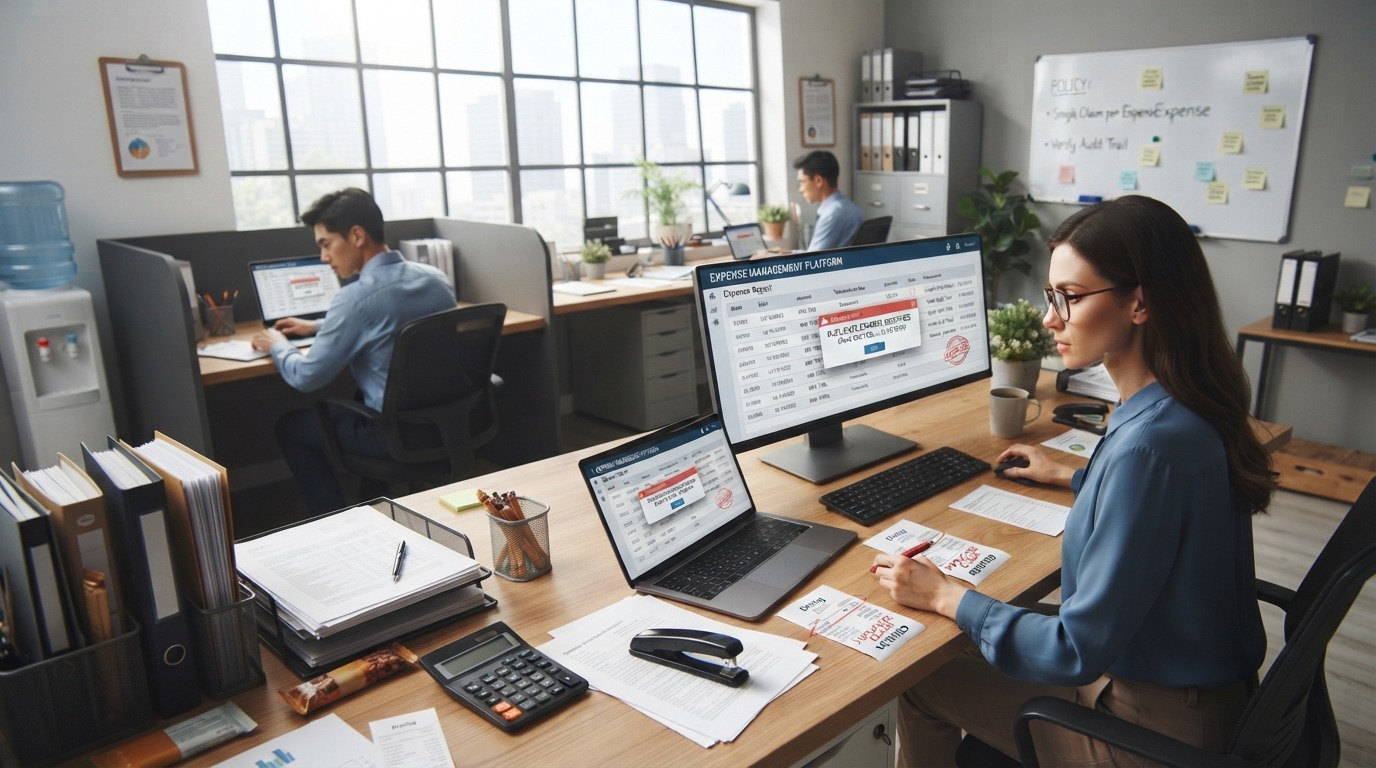
Satu biaya reimburse bisa muncul dua kali bukan selalu karena karyawan sengaja mengajukan ulang. Sering kali masalahnya lebih sederhana: pengajuan masuk lewat kanal berbeda, bukti transaksi tidak dibandingkan, atau status klaim pertama belum diperbarui ketika klaim berikutnya diproses.
Untuk mencegahnya, cocokkan data transaksi dengan riwayat klaim dan status pembayaran sebelum klaim diteruskan. Pemeriksaan ini sebaiknya dilakukan berurutan oleh karyawan, atasan atau approver, lalu tim finance. Dengan begitu, risiko tidak menumpuk di pemeriksaan terakhir.
Contents
Kenapa satu biaya bisa muncul dua kali?
Pola yang paling mudah dikenali adalah pengajuan ulang dengan bukti yang sama. Namun, duplikasi juga bisa terjadi ketika pengajuan pertama dikirim melalui kanal karyawan, lalu diteruskan lagi oleh atasan atau finance melalui kanal lain sebelum status pengajuan pertama diperbarui. Bagi pemeriksa, keduanya dapat terlihat seperti klaim baru.
Risiko lain muncul ketika pembayaran sudah dilakukan, tetapi catatan klaim masih berstatus terbuka atau disetujui. Klaim berikutnya kemudian diproses karena tidak ada tanda yang jelas bahwa transaksi tersebut sudah dibayar.
Karena itu, status klaim perlu dibedakan dengan tegas. Status seperti baru, perlu klarifikasi, disetujui, dibayar, ditolak, dan duplikat membantu semua pihak membaca posisi klaim yang sama. Tanpa status tersebut, pencocokan hanya bergantung pada ingatan atau pencarian manual yang mudah terlewat.
Jangan hanya mencocokkan nominal
Nominal saja tidak cukup untuk menentukan apakah dua klaim sama. Dua karyawan dapat memiliki biaya dengan nominal yang sama pada tanggal berbeda. Sebaliknya, satu karyawan juga dapat mengajukan transaksi yang sama dengan nama file bukti berbeda.
Gunakan beberapa data sekaligus sebagai kunci pencocokan:
Nama pengaju, untuk memastikan siapa yang menerima penggantian biaya.
Tanggal transaksi, bukan hanya tanggal pengajuan.
Merchant atau pihak penerima, misalnya nama toko, hotel, penyedia transportasi, atau pihak lain pada bukti.
Nominal yang diajukan dan, bila relevan, nominal yang sudah dibayar.
Tujuan biaya, agar transaksi yang sama tidak disamarkan sebagai kebutuhan berbeda.
Bukti transaksi dan rincian biaya, termasuk dokumen pendukung yang menyertai klaim.
Status persetujuan dan status pembayaran, karena klaim yang disetujui belum tentu sudah dibayar.
Klaim dapat diteruskan jika tidak ditemukan kombinasi data transaksi yang sama pada klaim terbuka, disetujui, atau sudah dibayar. Jika hanya satu data yang sama, misalnya nominal, klaim belum tentu duplikat. Namun, jika nama pengaju, tanggal transaksi, merchant, nominal, tujuan, dan bukti sama, tahan klaim tersebut sampai statusnya jelas.
Siapa memeriksa apa?
Kontrol yang efektif tidak berarti finance harus menemukan semua kesalahan di tahap terakhir. Setiap pihak memiliki pemeriksaan yang berbeda, sehingga risiko dapat dihentikan lebih awal.
Pihak | Pemeriksaan utama |
|---|---|
Karyawan | Memastikan biaya belum pernah diajukan, mengirim bukti yang benar, serta menuliskan rincian dan tujuan biaya secara konsisten. |
Atasan atau approver | Memvalidasi kebutuhan biaya, tujuan pengeluaran, kelayakan bukti, dan apakah pengajuan memang terkait pekerjaan. |
Tim finance | Mencocokkan data dengan klaim terbuka, klaim disetujui, dan riwayat pembayaran sebelum memberi tanda siap bayar. |
Peran atasan bukan sekadar menyetujui nominal. Approver juga memeriksa apakah pengeluaran tersebut masuk akal dan apakah rincian yang diajukan sesuai dengan bukti. Sementara itu, pemeriksaan terakhir finance perlu berfokus pada status dan riwayat pembayaran—dua hal yang biasanya tidak cukup terlihat dari bukti transaksi saja.
Temukan kecocokan? Tahan dulu pembayarannya
Ketika ditemukan kecocokan, tindakan pertama adalah menahan pembayaran, bukan langsung menyimpulkan bahwa karyawan melakukan pelanggaran. Beri status perlu klarifikasi jika ada data yang belum cukup, atau status duplikat jika kombinasi kuncinya sama dan transaksi kedua memang tidak memiliki dasar terpisah.
Contoh ilustratif: seorang karyawan mengajukan biaya Rp600.000 dengan bukti transaksi yang sama. Perusahaan sebelumnya sudah mengganti Rp450.000, sehingga sisa biaya yang sah adalah:
Rp600.000 – Rp450.000 = Rp150.000
Jika karyawan mengajukan kembali seluruh Rp600.000, finance perlu mencocokkan bukti dan riwayat pembayaran, lalu menahan pengajuan kedua karena transaksi dasarnya sama. Yang dapat dipertimbangkan bukan otomatis seluruh nominal baru, melainkan sisa biaya yang memang belum diganti sesuai kebijakan internal. Angka dalam contoh ini bersifat ilustratif, bukan batas atau standar reimburse perusahaan.
Situasi serupa dapat terjadi ketika satu klaim masuk melalui kanal karyawan dan klaim lain diteruskan ulang oleh atasan atau finance sebelum status klaim pertama diperbarui. Cocokkan nomor atau identitas bukti, tanggal transaksi, nominal, merchant, dan nama pengaju. Jika seluruh kunci sama, beri klaim kedua status duplikat dan jangan meneruskannya ke pembayaran.
Urutan pemeriksaan sebelum uang keluar
Finance tidak membutuhkan daftar pemeriksaan yang panjang untuk memulai kontrol ini. Yang dibutuhkan adalah urutan yang konsisten dan catatan status yang tidak ambigu:
Ajukan: karyawan mengirim bukti transaksi, rincian biaya, tujuan pengeluaran, tanggal, merchant, dan nominal.
Cek duplikasi: finance membandingkan kombinasi data tersebut dengan klaim terbuka, disetujui, dibayar, ditolak, atau sudah ditandai duplikat.
Setujui: atasan memvalidasi kebutuhan biaya dan kelayakan pengajuan.
Bayar: finance hanya meneruskan klaim yang status dan riwayatnya sudah jelas.
Tandai sudah dibayar: setelah pembayaran, status harus segera diperbarui agar klaim yang sama tidak kembali terlihat sebagai pengajuan aktif.
Kolom minimal yang perlu terlihat dalam pencatatan adalah nama pengaju, tanggal transaksi, merchant, nominal, tujuan biaya, bukti, status persetujuan, dan status pembayaran. Jika data tersebut tersebar di email, chat, dan berkas terpisah, pemeriksaan menjadi lebih rentan terlewat. Satu catatan klaim yang menjadi rujukan bersama biasanya lebih mudah dikendalikan daripada beberapa daftar yang tidak pernah dicocokkan.
Jika sudah terlanjur dibayar dua kali
Mulailah dari penelusuran transaksi, bukan dari kesimpulan tentang niat karyawan. Bandingkan bukti transaksi, rincian biaya, nama pengaju, tanggal, merchant, nominal, status klaim, dan riwayat pembayaran. Tujuannya memastikan bahwa kedua pembayaran memang berasal dari transaksi yang sama, bukan dua pengeluaran berbeda dengan nominal serupa.
Setelah duplikasi terkonfirmasi, catat titik kegagalan prosesnya: apakah pengajuan ulang tidak terdeteksi, kanal berbeda tidak tercatat dalam daftar yang sama, atau status pembayaran belum diperbarui. Perbarui status kedua klaim agar kondisi sebenarnya terlihat, lalu perbaiki kontrol paling dekat dengan sumber masalah tersebut.
Jika kasusnya melibatkan pembayaran sebagian, pisahkan transaksi dasar dari sisa biaya yang belum diganti. Finance perlu menggunakan riwayat pembayaran untuk menghitung bagian yang sudah dibayarkan dan menilai bagian yang masih dapat diproses sesuai kebijakan reimburse internal.
Jadikan bukti dan status sebagai satu rujukan
Double reimburse biasanya menjadi mungkin ketika bukti, status persetujuan, dan status pembayaran berada di tempat berbeda. Solusinya bukan semata-mata meminta karyawan lebih teliti, melainkan memastikan setiap klaim memiliki identitas dan status yang dapat dilihat oleh pihak yang memeriksa.
Mulai dengan tujuh data utama pengaju, tanggal, merchant, nominal, tujuan, bukti, dan status—lalu gunakan urutan yang sama pada setiap pengajuan. Dengan begitu, klaim yang sama dapat ditahan sebelum pembayaran kedua terjadi, sementara klaim yang benar-benar berbeda tetap dapat diproses tanpa pemeriksaan yang berlebihan.
Bagikan
Artikel Terkait
Cara Menetapkan Cap Klaim Bensin dan Makan Staf Lapangan
Cap klaim yang adil tidak dimulai dari menebak nominal bulanan. HR dan finance perlu menurunkannya dari pola rute, durasi tugas, wilayah, kendaraan, serta aturan bukti yang konsisten.
Cara Mendaftarkan Risalah Bipartit ke Disnaker Setelah Perundingan Buntu
Risalah bipartit yang sudah ditandatangani belum otomatis berarti perselisihan telah tercatat di Disnaker. Berikut cara menyiapkan paket dokumen dan mengajukan pencatatan perselisihan secara runtut.