
Cara Menetapkan Cap Klaim Bensin dan Makan Staf Lapangan
Cara Menetapkan Cap Klaim Bensin dan Makan Staf Lapangan
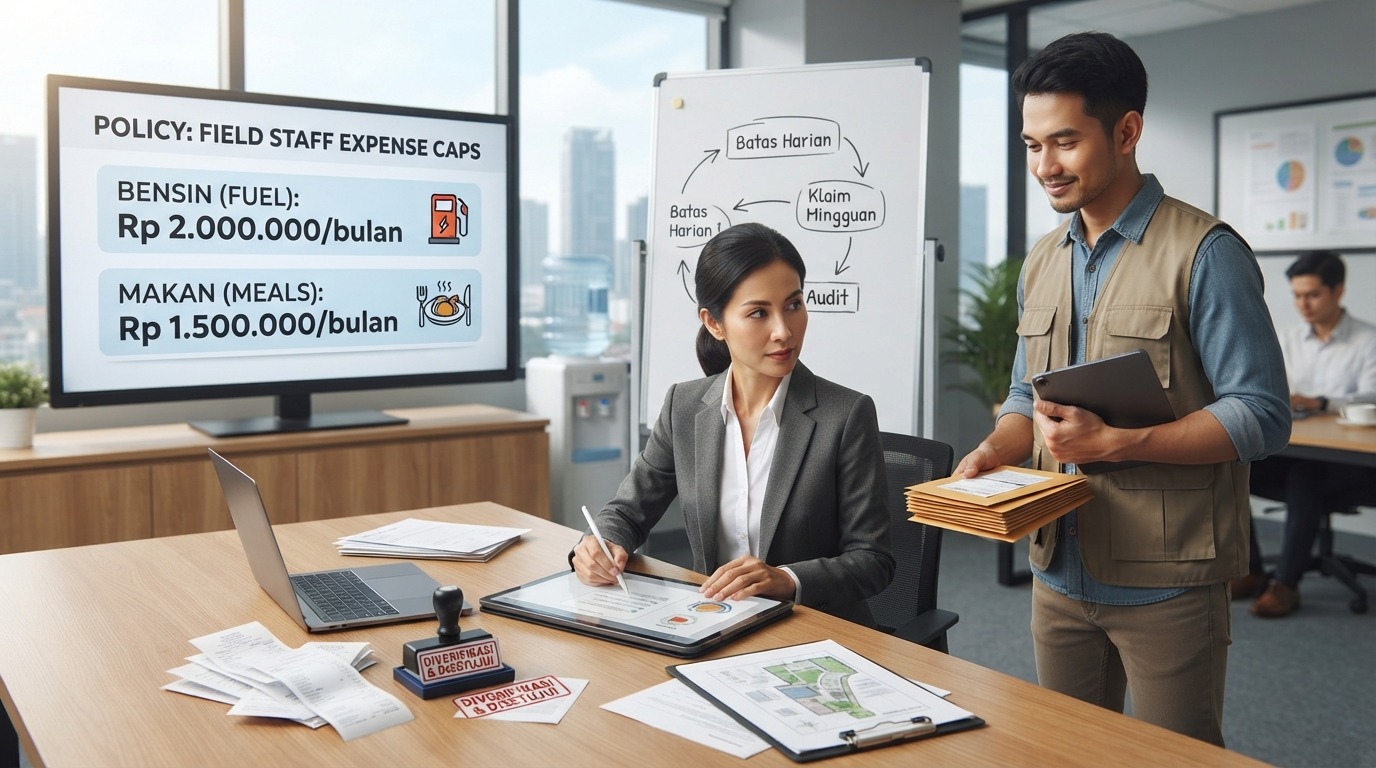
Satu nominal untuk semua staf lapangan memang terlihat praktis. Namun, ketika rute, wilayah, kendaraan, dan durasi tugas berbeda-beda, kebijakan seperti ini cepat menimbulkan masalah. Staf yang sering menempuh rute jauh bisa merasa nombok, sementara finance melihat klaim terus mendekati batas maksimal tanpa dasar yang jelas.
Solusinya bukan sekadar menaikkan cap. Pisahkan dulu cara menghitungnya: cap bensin diturunkan dari jarak tugas dan tarif per kilometer, sedangkan cap makan mengikuti hari atau waktu makan yang memenuhi syarat. Setelah itu, tetapkan bukti, pengecualian, dan jadwal review berdasarkan realisasi klaim.
Contents
- 1 Definisikan biaya tugas sebelum menetapkan angka
- 2 Untuk bensin, mulai dari kilometer yang benar-benar terkait tugas
- 3 Cap makan harus mengikuti durasi dan kondisi penugasan
- 4 Aturan bukti harus kuat, tetapi tetap bisa dijalankan
- 5 Gunakan data klaim untuk menguji cap
- 6 Tempatkan referensi pemerintah dan pajak pada konteksnya
- 7 Kebijakan yang adil dimulai dari dasar hitung yang jelas
Definisikan biaya tugas sebelum menetapkan angka
Pembengkakan klaim sering bermula dari definisi biaya yang kabur, bukan semata-mata karena cap terlalu tinggi. Kebijakan perlu menjawab apakah yang diganti adalah perjalanan menuju lokasi tugas, kunjungan antarlokasi, perjalanan dinas luar kota, atau seluruh perjalanan sejak staf berangkat dari rumah.
Perjalanan dari rumah ke kantor atau commute pribadi tidak otomatis menjadi biaya tugas. Situasinya berbeda jika staf menjalankan rute kerja yang memang disetujui, misalnya berangkat dari kantor ke lokasi klien, berpindah dari satu titik kunjungan ke titik lain, lalu kembali ke kantor.
Sebelum menentukan nominal, HR, finance, dan manajer operasional perlu menyepakati:
Rute dan jenis perjalanan yang memenuhi syarat klaim.
Apakah kendaraan pribadi, kendaraan perusahaan, atau keduanya dapat digunakan.
Apakah transportasi lokal, tol, parkir, tiket perjalanan utama, dan makan dicatat sebagai komponen terpisah.
Apakah makan yang disediakan klien, penyelenggara kegiatan, atau perusahaan mengurangi atau menggugurkan klaim makan.
Siapa yang menyetujui rute, perjalanan tambahan, dan pengecualian.
Istilah yang digunakan juga perlu dibedakan. Reimbursement berarti perusahaan mengganti pengeluaran yang diajukan berdasarkan bukti atau dasar yang disepakati. Allowance biasanya berupa tunjangan atau pembayaran dengan mekanisme yang ditentukan perusahaan, sedangkan per diem mengacu pada uang harian untuk periode atau hari tugas tertentu. Pilihan model ini memengaruhi dokumen, proses persetujuan, dan pengendalian anggaran.
Untuk bensin, mulai dari kilometer yang benar-benar terkait tugas
Untuk staf yang sering berpindah lokasi, cap bensin lebih mudah dipertanggungjawabkan jika diturunkan dari jarak tugas, bukan dari tebakan nominal bulanan. Rumus dasarnya:
Cap bensin = jarak yang dapat diklaim × tarif internal per kilometer
Jarak dapat bersumber dari GPS, odometer atau log kilometer, maupun rute yang telah disetujui. Tidak ada satu metode yang otomatis cocok untuk semua perusahaan. Yang penting, perusahaan memilih dasar yang konsisten dan menjelaskan cara menangani perbedaan antara rute aktual dan rute yang disetujui.
Ilustrasi: seorang staf mengajukan klaim untuk rute tugas sejauh 100 kilometer. Jika perusahaan menggunakan tarif internal ilustratif Rp1.500 per kilometer, cap perjalanan tersebut adalah:
100 km × Rp1.500 = Rp150.000
Angka Rp1.500 per kilometer dan jarak 100 kilometer di atas hanya contoh perhitungan, bukan tarif universal. Tarif internal perlu ditentukan berdasarkan pola kendaraan, biaya operasional yang relevan, wilayah, dan kebijakan perusahaan. Perusahaan juga perlu menetapkan apakah batas tersebut berlaku per perjalanan, per hari, atau dalam periode tertentu.
Satu nominal belum tentu adil untuk semua staf. Cap dapat dibedakan berdasarkan:
Wilayah dan rute: area dengan jarak antarlokasi yang berbeda mungkin membutuhkan batas berbeda.
Jenis kendaraan: kendaraan yang digunakan dan karakteristik operasionalnya dapat menjadi dasar segmentasi internal.
Jenis penugasan: kunjungan rutin, pekerjaan proyek, dan perjalanan luar kota bisa memiliki pola jarak yang tidak sama.
Frekuensi perjalanan: staf dengan banyak titik kunjungan perlu dinilai dari pola tugasnya, bukan dibandingkan langsung dengan staf yang hanya melakukan satu kunjungan.
Kesalahan yang sering terjadi adalah menetapkan cap bulanan tanpa mengetahui berapa kilometer yang benar-benar ditempuh untuk tugas. Nominal bulanan memang lebih mudah dikelola, tetapi bisa menyamarkan perjalanan pribadi, mengabaikan rute tambahan yang valid, atau membuka ruang klaim yang tidak punya hubungan jelas dengan pekerjaan.
Cap makan harus mengikuti durasi dan kondisi penugasan
Cap makan sebaiknya dihitung terpisah dari bensin. Dasarnya berbeda karena biaya makan lebih berkaitan dengan durasi tugas, waktu kerja, wilayah, dan fasilitas yang sudah disediakan.
Rumus sederhananya:
Cap makan = tarif makan per hari atau per waktu makan × jumlah hari atau waktu makan yang memenuhi syarat
Perusahaan perlu menjelaskan kapan staf dianggap memenuhi syarat menerima uang makan. Misalnya, apakah syaratnya berdasarkan satu hari tugas penuh, tugas yang melewati jam makan tertentu, atau penugasan di luar lokasi kerja biasa. Detail ini harus mengikuti kebijakan internal dan pola operasional perusahaan.
Ilustrasi: perusahaan menggunakan angka pembanding Rp360.000 per hari untuk satu hari tugas. Jika seorang staf menjalankan satu hari tugas yang memenuhi syarat, perhitungannya adalah:
Rp360.000 × 1 hari = Rp360.000
Rp360.000 tersebut hanya angka ilustratif untuk menunjukkan cara hitung. Angka pembanding dari Standar Biaya Masukan (SBM), termasuk yang dikaitkan dengan PMK Nomor 32 Tahun 2025 atau pembahasan per diem pemerintah, tidak otomatis menjadi tarif wajib bagi perusahaan swasta. HR dan finance perlu memeriksa sumber, konteks, tahun berlaku, serta kesesuaiannya dengan biaya aktual dan kebijakan perusahaan.
Hindari klaim ganda. Makan, transportasi lokal, tiket perjalanan utama, penginapan, dan biaya insidental perlu memiliki kategori masing-masing. Jika klien atau penyelenggara kegiatan sudah menyediakan makan, kebijakan harus menjelaskan apakah klaim makan tidak dapat diajukan atau diperlakukan dengan mekanisme pengurangan tertentu. Jangan menetapkan persentase pengurangan tanpa dasar internal yang sudah disepakati.
Aturan bukti harus kuat, tetapi tetap bisa dijalankan
Kontrol yang baik bukan berarti setiap klaim harus melewati proses berlapis. Tujuannya adalah membuat finance dapat menguji hubungan antara biaya, tugas, dan nominal tanpa membebani staf dengan administrasi yang tidak perlu.
Komponen | Dasar cap | Data atau bukti | Pengecualian yang perlu dicatat |
|---|---|---|---|
Bensin | Jarak tugas × tarif per kilometer | GPS, odometer atau log kilometer, rute yang disetujui, dan bukti transaksi bila diwajibkan | Rute tambahan, perubahan lokasi, kondisi operasional khusus |
Makan | Tarif per hari atau waktu makan × jumlah yang memenuhi syarat | Tanggal tugas, waktu tugas, lokasi, bukti makan bila digunakan dalam kebijakan | Makan sudah disediakan pihak lain atau durasi tugas berubah |
Setidaknya, formulir klaim dapat memuat tanggal tugas, tujuan, rute, kilometer, jenis kendaraan, waktu tugas, nominal bensin atau makan, serta persetujuan atasan. Untuk rute, perusahaan dapat memilih GPS, odometer, atau rute yang disetujui. Menggabungkan ketiganya tanpa aturan yang jelas justru membuat dasar klaim sulit dibandingkan.
Misalnya, seorang staf mengklaim perjalanan dari rumah ke kantor sebagai perjalanan tugas. Klaim tersebut perlu dikembalikan ke definisi kebijakan: apakah rute itu memang bagian dari penugasan yang disetujui, atau hanya perjalanan rutin menuju tempat kerja? Tanpa batas yang tegas, staf dan pemeriksa bisa memiliki interpretasi berbeda atas biaya yang sama.
Pengecualian juga tidak perlu dilarang sepenuhnya. Rute tambahan karena permintaan klien atau perubahan lokasi bisa saja valid. Namun, klaimnya perlu menyertakan alasan, bukti pendukung, dan persetujuan pihak yang ditunjuk. Catatan pengecualian membantu finance membedakan kebutuhan operasional yang nyata dari pola klaim yang berulang tanpa penjelasan.
Gunakan data klaim untuk menguji cap
Cap bukan angka yang harus dipertahankan selamanya. Setelah berjalan, HR dan finance perlu melihat apakah angka tersebut benar-benar menggambarkan pekerjaan di lapangan.
Data yang dapat dipantau antara lain:
Seberapa sering klaim mencapai atau melewati cap.
Berapa banyak klaim yang berada jauh di bawah cap.
Berapa banyak permintaan pengecualian yang disetujui dan apa alasannya.
Wilayah, rute, jenis kendaraan, dan tipe tugas yang paling sering menghasilkan pengecualian.
Apakah ada klaim tanpa data rute, bukti transaksi, atau persetujuan yang memadai.
Cap mungkin terlalu rendah jika banyak pengecualian ternyata valid, staf harus menanggung biaya tugas secara rutin, atau pekerjaan lapangan terganggu karena batas tidak mengikuti rute nyata. Sebaliknya, cap mungkin terlalu longgar jika klaim selalu mendekati batas tanpa dukungan rute dan bukti, atau perbedaan antara biaya aktual dan batas terlalu besar secara konsisten.
Jangan mengubah cap hanya karena satu klaim ekstrem. Baca polanya berdasarkan wilayah, rute, kendaraan, dan jenis tugas. Jika ada perubahan harga, cakupan wilayah, atau pola kerja, dokumentasikan alasan perubahan dan komunikasikan tanggal berlakunya agar staf tidak bekerja dengan aturan yang berbeda-beda.
Tempatkan referensi pemerintah dan pajak pada konteksnya
SBM dan batas biaya perjalanan dinas ASN atau PNS dapat digunakan sebagai bahan pembanding ketika perusahaan menyusun anggaran, tetapi konteks tersebut tidak otomatis berlaku sebagai tarif perusahaan swasta. Referensi pemerintah perlu diverifikasi berdasarkan dokumen dan tahun yang tepat sebelum dimasukkan ke kebijakan internal.
Perlakuan pajak atas reimbursement, allowance, atau uang perjalanan dinas juga tidak sebaiknya disimpulkan hanya dari nama pembayarannya. HR, payroll, dan finance perlu mengonfirmasi perlakuan PPh Pasal 21 melalui sumber resmi dan penasihat pajak, terutama ketika desain pembayaran, bukti, atau komponen biayanya berbeda.
Kebijakan yang adil dimulai dari dasar hitung yang jelas
Menetapkan cap klaim bensin dan makan bukan sekadar memilih angka yang terasa aman bagi anggaran. Perusahaan perlu menjelaskan biaya apa yang boleh diklaim, memakai rumus yang sesuai untuk bensin dan makan, membedakan kondisi kerja yang memang berbeda, lalu menguji kebijakan dengan data realisasi.
Mulailah dari pola perjalanan dan durasi tugas yang benar-benar terjadi. Setelah itu, tetapkan satu dasar jarak, satu aturan waktu makan, bukti yang dapat diterima, serta mekanisme pengecualian yang masuk akal. Dengan begitu, cap menjadi batas pengendalian biaya bukan angka seragam yang memaksa semua staf bekerja dalam kondisi operasional yang sama.
Bagikan
Artikel Terkait
Cara Mendaftarkan Risalah Bipartit ke Disnaker Setelah Perundingan Buntu
Risalah bipartit yang sudah ditandatangani belum otomatis berarti perselisihan telah tercatat di Disnaker. Berikut cara menyiapkan paket dokumen dan mengajukan pencatatan perselisihan secara runtut.
Checklist Finance untuk Mencegah Double Reimburse
Double reimburse biasanya terjadi karena data dan status klaim tidak pernah dicocokkan secara utuh. Gunakan checklist berikut agar karyawan, approver, dan finance menghentikan pembayaran kedua sebelum dana keluar.